
 Top

Análisis mensual
Septiembre fue el mes en el que se materializó el ciclo global de ajuste monetario. La Reserva Federal, el Banco Central Europeo (BCE) y el Banco de Japón (BoJ) elevaron los tipos de interés en un plazo de nueve días, y las rentabilidades de la deuda pública de los mercados desarrollados registraron un fuerte repunte en la mayoría de los principales mercados y vencimientos. El rasgo más destacado fue el origen del ajuste: las rentabilidades reales, más que las expectativas de inflación. Posteriormente, el crédito ajustó las valoraciones de forma generalizada por orden de calidad, con el ‘investment grade’ mostrando una resiliencia relativa, mientras que las cohortes de alta rentabilidad de menor calidad ampliaron de forma abrupta sus diferenciales. La volatilidad aumentó de manera pronunciada en tipos y solo de forma moderada en renta variable.
La subida fue generalizada y se concentró en los tipos reales. La rentabilidad del bono del Tesoro estadounidense a 2 años aumentó 55 puntos básicos (pb) y la del bono a 10 años subió 53 pb hasta el 5,28%, superando el 5% por primera vez desde 2023 en los días previos a la reunión de la Reserva Federal, con aplanamiento del tramo largo de la curva, ya que el diferencial entre los bonos a 5 y a 30 años se estrechó 20 pb. Cabe destacar que las rentabilidades reales a 10 años aumentaron 49 pb, mientras que los breakevens solo se ampliaron 5 pb; por tanto, prácticamente la totalidad del movimiento respondió a un reajuste de los tipos reales, más que a las expectativas de inflación, una divergencia poco habitual en un mes en el que el crudo Brent alcanzó los 106 USD por barril. La deuda pública británica, australiana y canadiense subió en paralelo; las rentabilidades italianas aumentaron 46 pb, y solo Japón quedó al margen, donde la normalización ya se encontraba muy avanzada. Los diferenciales de la zona euro frente a Alemania se ampliaron, con Francia como claro caso atípico, con una ampliación de 42 pb. En Francia, las persistentes preocupaciones fiscales se vieron agravadas por un deterioro de los factores técnicos, dado que los compradores nacionales no lograron intervenir y la actividad de stop-loss aceleró el movimiento, contribuyendo a un desapalancamiento más amplio en los bonos soberanos europeos.
Tres de los cuatro principales bancos centrales endurecieron su política monetaria. La Reserva Federal votó por unanimidad elevar su rango objetivo en 25 pb, hasta el 3,75%-4,00%, el 16 de septiembre, su primer aumento desde 2023, con la mayoría de los participantes proyectando al menos una subida adicional este año. El BCE se había movido seis días antes, elevando el tipo de la facilidad de depósito al 2,50% y advirtiendo de que el conflicto en Oriente Medio mantendría la inflación por encima del objetivo durante un periodo prolongado. El BoJ prosiguió el 18 de septiembre, elevando su tipo de referencia al 1,25% por una mayoría de 7-2, el nivel más alto desde 1995. El Banco de Inglaterra (BoE) fue la excepción y mantuvo el tipo en el 3,75% en una votación dividida de 6-3, después de que el índice de precios al consumo (IPC) del Reino Unido ascendiera al 3,1% en agosto. El IPC de Estados Unidos se mantuvo en el 3,4% interanual, con el IPC subyacente prácticamente sin cambios. El denominador común fue la energía: cada comunicado de los bancos centrales señaló las perturbaciones del petróleo, y ninguno la demanda interna.
El dólar estadounidense revirtió su descenso del verano, con el índice del dólar (DXY) avanzando un 2,0%. El movimiento fue casi universal, con el euro cayendo un 2,5% y la libra esterlina, la corona sueca y la mayoría de las divisas vinculadas a materias primas registrando descensos aún mayores, mientras que el peso mexicano fue la principal divisa que mayor debilidad registró, con una caída del 5,9%. El yen fue la excepción destacada, apreciándose un 1,5% al endurecer el BoJ su política monetaria, siendo el won surcoreano el otro ganador reseñable. En un mes en el que tres bancos centrales elevaron los tipos, la fortaleza del dólar recuerda que son las rentabilidades reales relativas, más que la mera dirección de la política monetaria, las que impulsan las divisas.
El crédito con ‘investment grade’ mostró una resiliencia notable. Los diferenciales estadounidenses se ampliaron únicamente 2 pb, hasta 80 pb (diferenciales ajustados por opciones, OAS), absorbiendo el movimiento de las rentabilidades subyacentes con escasa dificultad, si bien el sector financiero quedó por detrás del sector industrial. El ‘investment grade’ en euros evolucionó considerablemente peor, ampliándose 12 pb hasta 91 pb, liderado por valores financieros y deuda subordinada de aseguradoras, mientras que el crédito en libras esterlinas se amplió 5 pb hasta el mismo nivel. La divergencia regional reflejó unos factores técnicos más débiles en Europa, más que un deterioro comparable de los fundamentales, con la volatilidad de la deuda soberana francesa, el encarecimiento de la energía, un mayor volumen de emisiones y las salidas de fondos lastrando el ‘investment grade’ en euros, mientras que el crédito estadounidense continuó beneficiándose de entradas más sólidas y de rentabilidades totales atractivas.
El segmento de alta rentabilidad se reajustó siguiendo un estricto orden de calidad. El segmento de alta rentabilidad estadounidense se amplió 50 pb hasta 311 pb, si bien el movimiento subyacente estuvo fuertemente sesgado: la deuda con calificación BB se mantuvo relativamente bien, mientras que la deuda con calificación CCC se amplió 150 pb hasta 1.007 pb. El segmento de alta rentabilidad en euros siguió a Estados Unidos casi exactamente, ampliándose 45 pb hasta 305 pb, con un movimiento aún más acusado en el tramo de menor calidad, y el segmento de alta rentabilidad en libras esterlinas volvió a mostrar debilidad. Se trata de la imagen especular de agosto, cuando la compresión de diferenciales se concentró en los tramos de mayor calidad y los valores con calificación CCC se abarataron frente a un índice al alza. Dos meses consecutivos en los que el conjunto con peor calificación cedió en ambos sentidos constituye una señal más informativa que cualquiera de los meses por separado. Una intensa emisión primaria, los reembolsos de fondos y una mayor volatilidad idiosincrática se sumaron a la presión, reforzando la preferencia por créditos de mayor calidad, ya que las estructuras de capital con menor calificación se volvieron cada vez más sensibles a noticias específicas de los emisores.
Los mercados titulizados se dividieron en función del nivel de volatilidad. Los diferenciales de las titulizaciones hipotecarias (MBS) de agencia se ampliaron 13 pb hasta 125 pb frente a los valores del Tesoro estadounidense comparables, ya que el índice MOVE, que mide la volatilidad implícita de tipos, aumentó un 47%. Unas rentabilidades más elevadas y una volatilidad de tipos marcadamente superior ampliaron las duraciones hipotecarias y complicaron las coberturas, mientras varios compradores marginales tradicionales se mostraron cautos. Sin embargo, con menos del 1% de las hipotecas en circulación "in the money" para refinanciar, la presión reflejó convexidad y factores técnicos, más que un incremento del riesgo de amortización anticipada o un deterioro de los fundamentales del mercado de la vivienda. El crédito titulizado evolucionó en sentido contrario, con un estrechamiento moderado de los diferenciales de las titulizaciones hipotecaria sobre inmuebles comerciales (CMBS) con calificación BBB y con las titulizaciones de activos AAA con calificación cerrando ligeramente más firmes. La ampliación de los valores de agencia por la volatilidad y los tramos sensibles al crédito manteniéndose o en mejora respaldan el argumento de que la presión del mes fue un episodio impulsado por los tipos, y no por un deterioro de las garantías.
Los mercados emergentes fueron la sorpresa del mes. Los diferenciales soberanos externos se ampliaron apenas 1 pb hasta 218 pb y los diferenciales corporativos de los mercados emergentes en una magnitud similar, registrando de forma casi imperceptible un shock que desplazó el segmento de ‘high yield’ estadounidense 50 veces más; incluso los diferenciales soberanos de América Latina se estrecharon. Los mercados locales se dividieron en función de la política, con las rentabilidades a 10 años de Brasil cayendo 56 pb, tras recortar el banco central el tipo Selic al 13,75% en lo que supuso la quinta bajada consecutiva, mientras las rentabilidades de México aumentaron 33 pb, con la mayor parte de Europa Central registrando ventas. La resiliencia de los mercados emergentes ante un ajuste sincronizado en los mercados desarrollados y un movimiento acusado de los precios del petróleo constituyó el comportamiento relativo más destacado del mes. No obstante, dicha resiliencia no fue uniforme, ya que el deterioro técnico de final de mes y la evolución específica por países propiciaron la ampliación en determinados mercados, aun cuando el conjunto de la clase de activos se mantuvo bien respaldado en comparación con otros ámbitos.
En términos generales, septiembre registró el ajuste que agosto únicamente había descontado. El rasgo más destacable no fue la magnitud de la venta masiva, sino su composición: las TIIRes reales explicaron prácticamente la totalidad del movimiento, mientras que las expectativas de inflación se mantuvieron, lo que sugiere que los inversores atribuyeron a los bancos centrales una respuesta ante la perturbación energética, más que una adaptación. La dispersión volvió a ejercer un papel discriminador, y en una dirección coherente, favoreciendo el ‘investment grade’ frente al ‘high yield’, el crédito estadounidense frente al europeo, el crédito titulizado frente al papel de agencia, y los mercados emergentes frente a los desarrollados. Con la política monetaria ya en movimiento y con las propias proyecciones de la Reserva Federal apuntando a un mayor endurecimiento, la prima del carry, el valor relativo y la selección activa de valores frente a la beta de crédito general se potenció, más que reducirse.
Display 1: Asset Performance Year-to-Date (%)
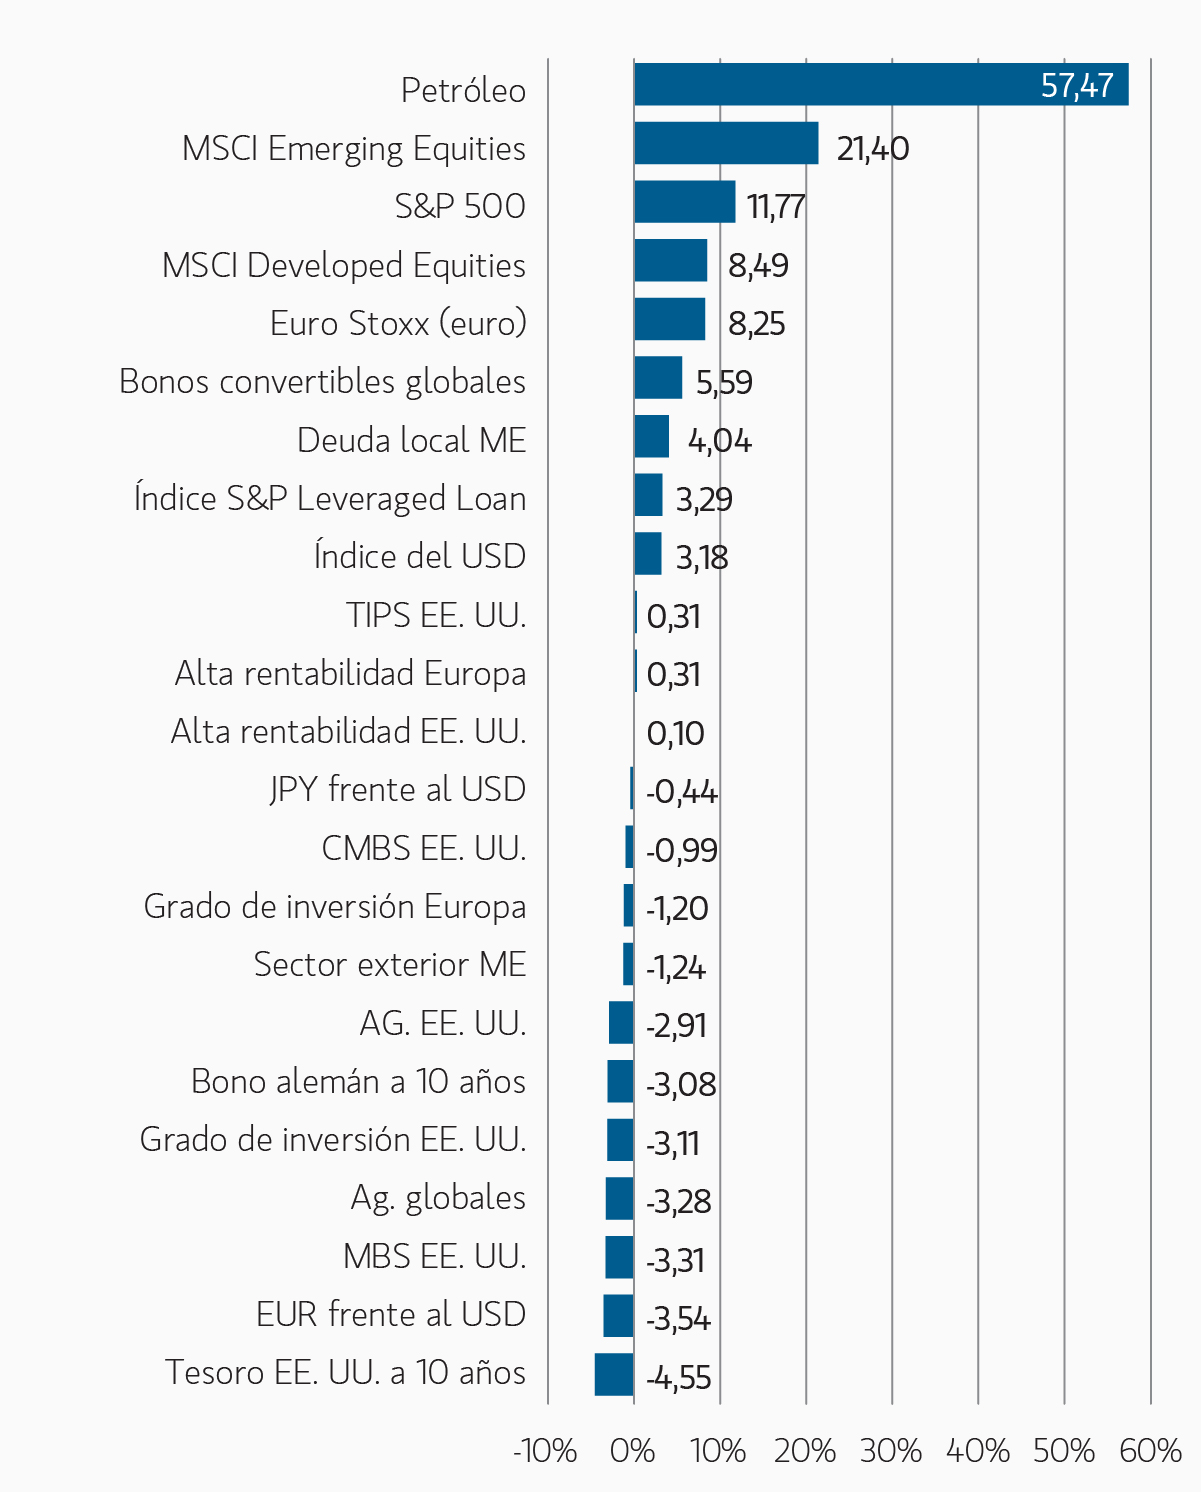
Note: USD-based performance. Source: Bloomberg. Data as of September 30, 2026. The indexes are provided for illustrative purposes only and are not meant to depict the performance of a specific investment. Past performance is no guarantee of future results.
Display 1: Asset Performance Year-to-Date (%)
Display 2: Currency Monthly Changes versus USD
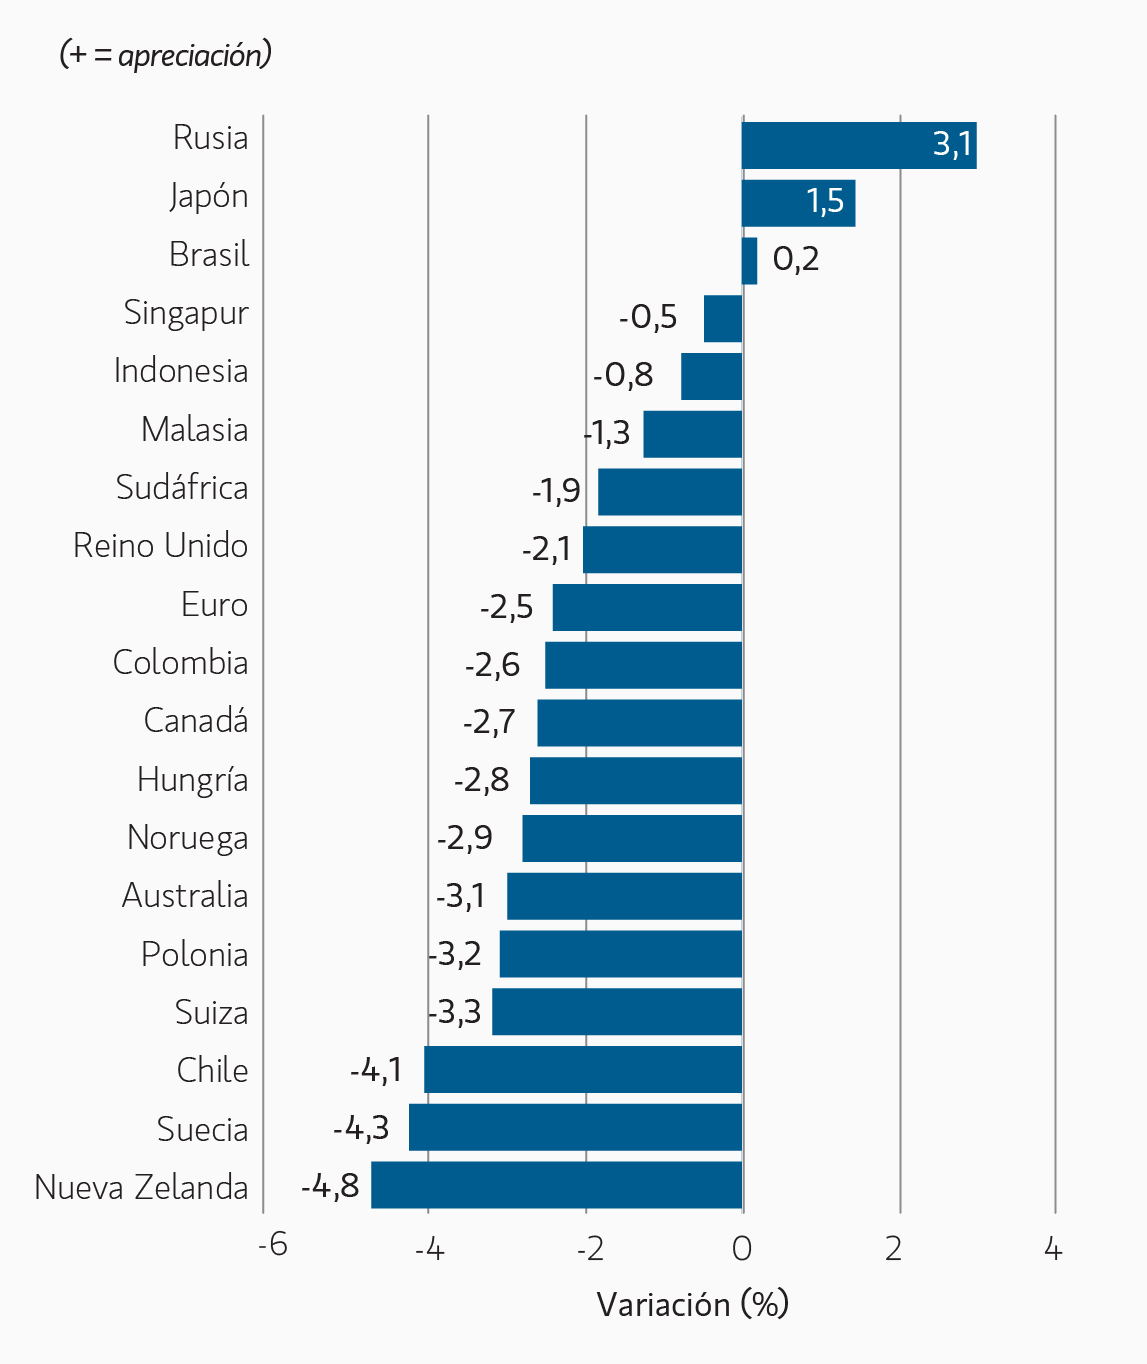
Note: Positive change means appreciation of the currency against the USD.
Source: Bloomberg. Data as of September 30, 2026.
Display 2: Currency Monthly Changes versus USD
Display 3: Major Monthly Changes in 10-Year Yields and Spreads
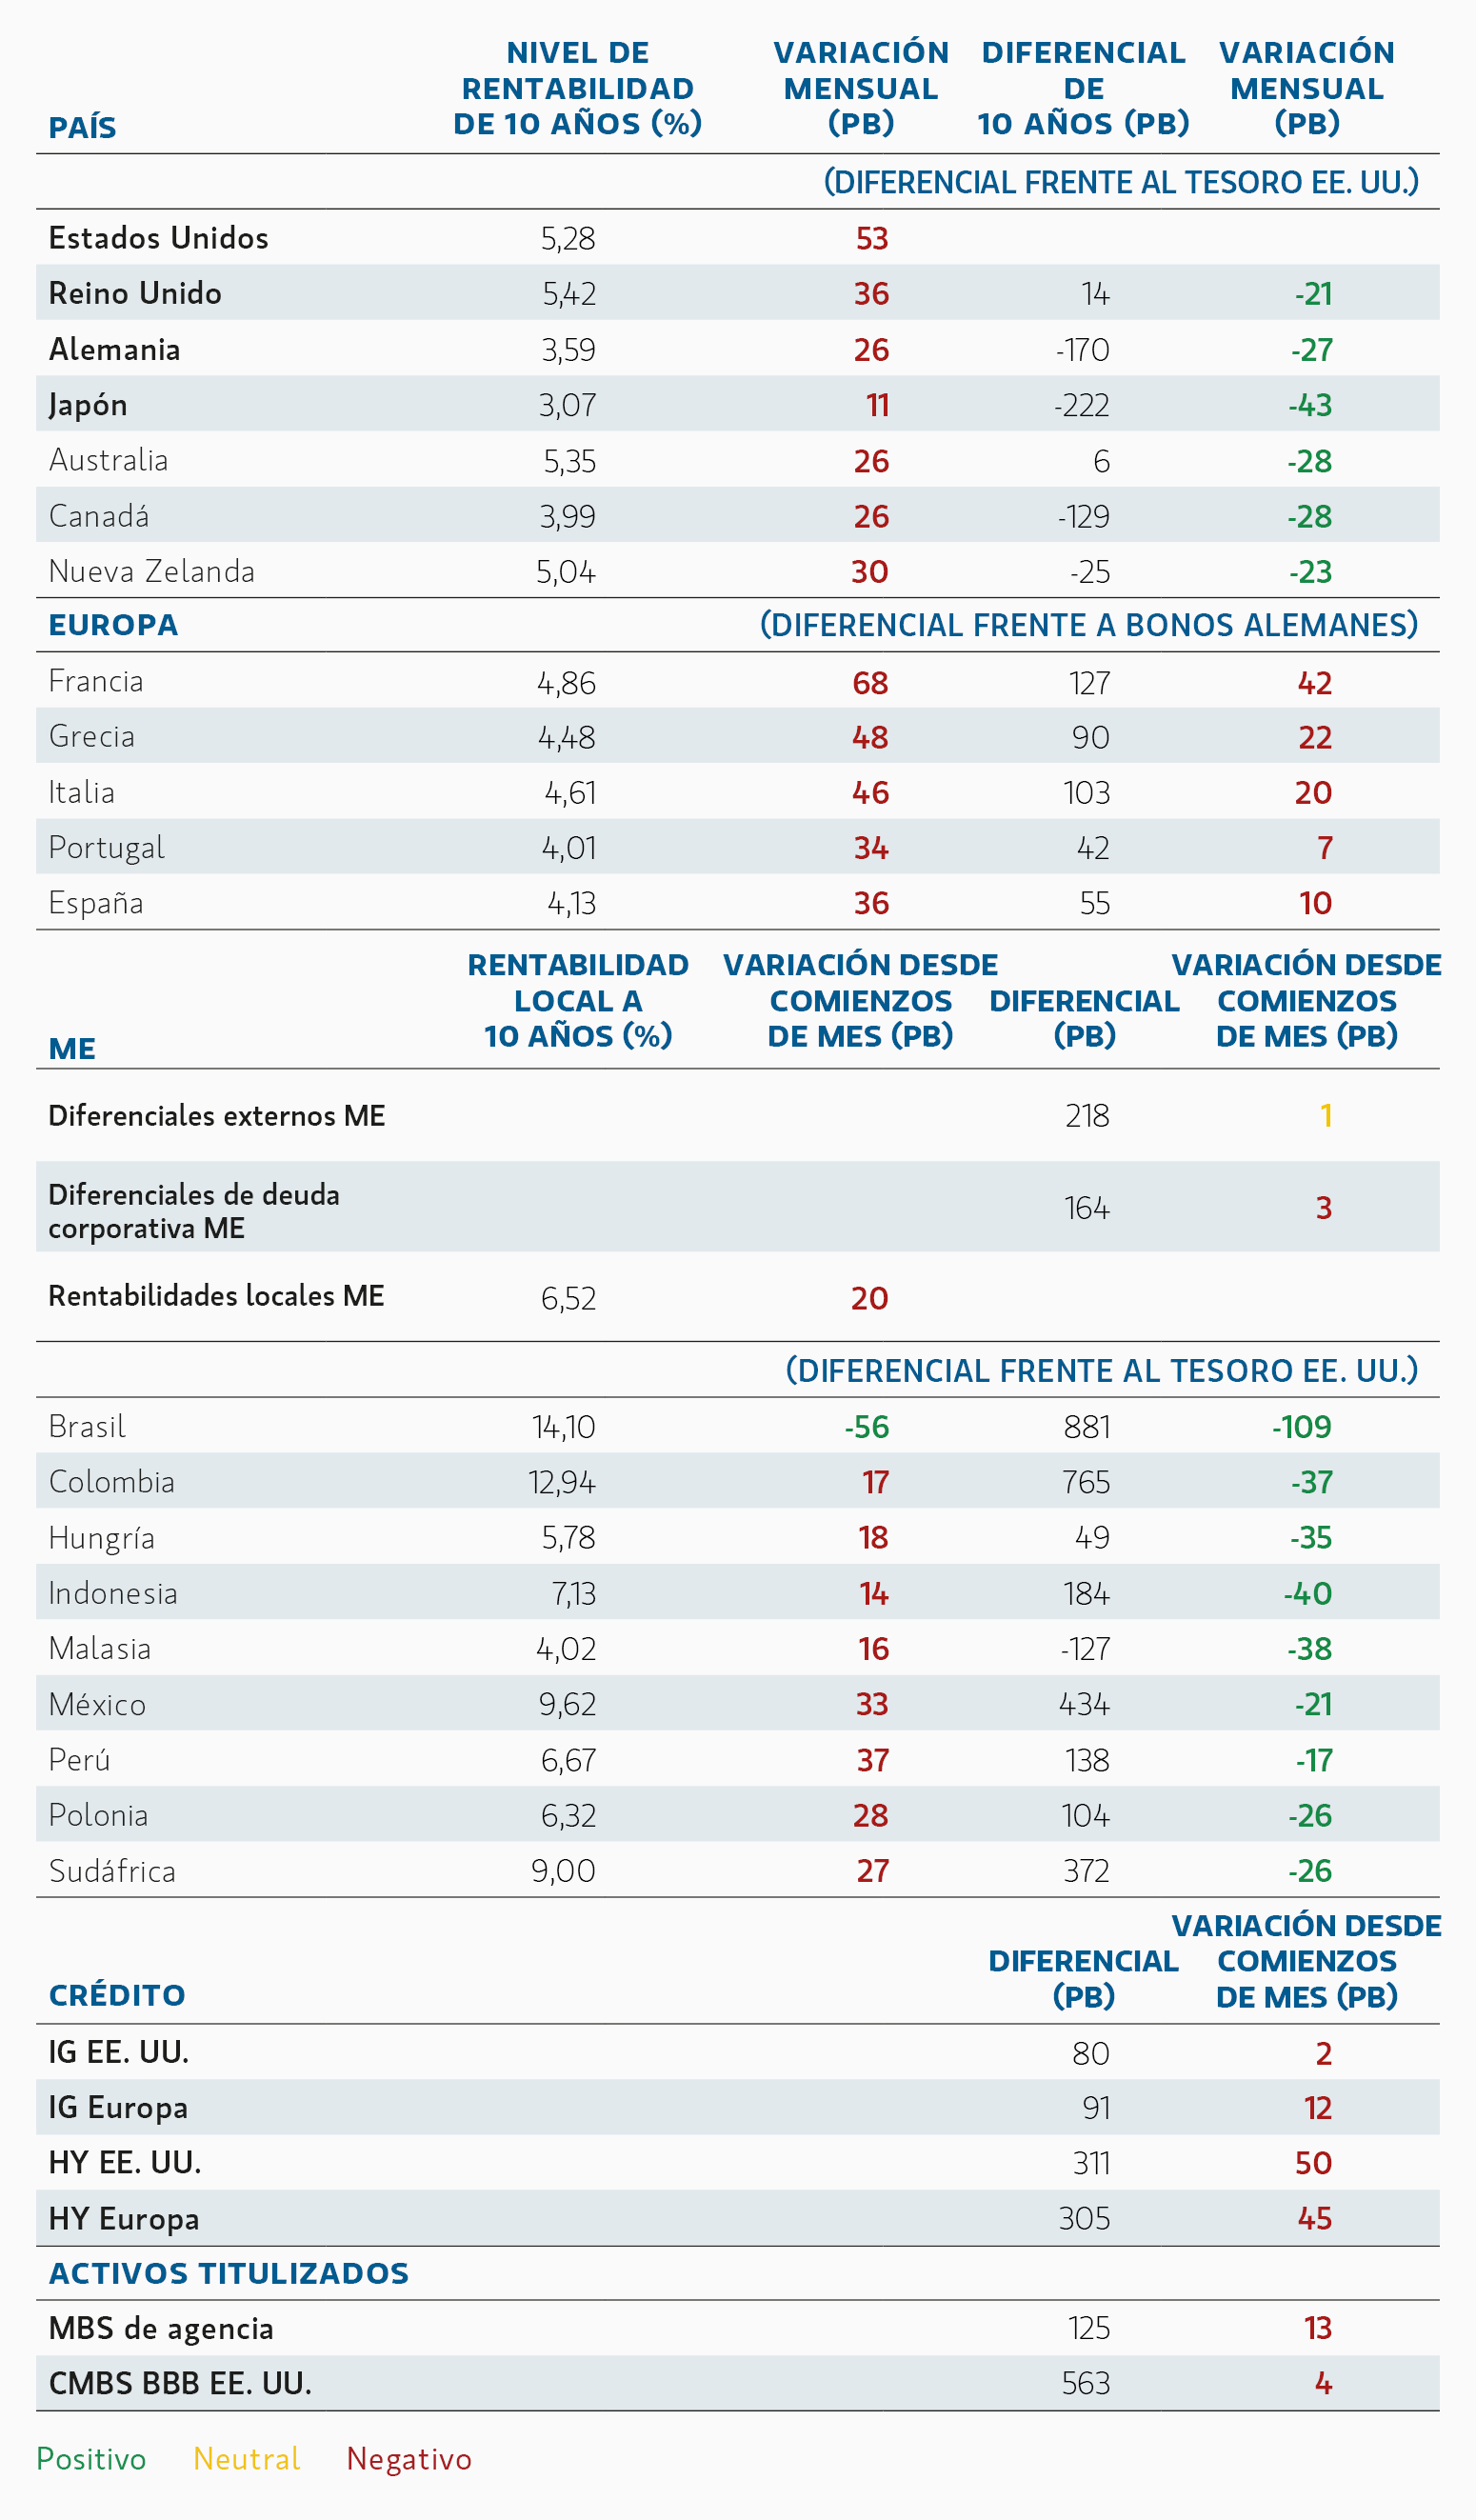
Source: Bloomberg, JPMorgan. Data as of September 30, 2026.
Display 3: Major Monthly Changes in 10-Year Yields and Spreads
Perspectivas y asignación global de activos de renta fija de Broad Markets
Tipos y divisas de mercados desarrollados
(Duración larga seleccionada, posicionamiento neutral en la curva, divisas seleccionadas con alto carry)
Nuestras perspectivas continúan fundamentándose en un entorno macro en el que el crecimiento ha demostrado resiliencia, si bien es probable que el impacto de una política monetaria cada vez más restrictiva se haga más visible a lo largo de los próximos trimestres. En Estados Unidos, la fortaleza continuada de la actividad y la persistencia de la inflación han respaldado las expectativas de un endurecimiento adicional, mientras que el aumento de las rentabilidades ya ha tensionado de forma material las condiciones financieras. Aunque el crecimiento podría mantenerse resiliente a corto plazo, se prevé que, de forma creciente, se limite a cumplir —en lugar de superar— las expectativas, a medida que los efectos acumulados de unos tipos más elevados se trasladen a la economía.
En este contexto, mantenemos un sesgo selectivo hacia la duración larga, con nuestra expresión más contundente concentrada en Nueva Zelanda en términos relativos frente a los tipos estadounidenses. En lugar de asumir una exposición direccional amplia a duración, continuamos favoreciendo oportunidades entre mercados donde las que las expectativas relativas de crecimiento y de política parecen estar valoradas erróneamente. La volatilidad reciente ha impulsado una reducción del riesgo total de duración, particularmente en Estados Unidos, mientras que unas rentabilidades más elevadas también han generado puntos de entrada más atractivos en mercados en los que el crecimiento se percibe más débil en términos relativos frente a los parámetros de política vigentes.
El reciente repunte de las rentabilidades globales ha mejorado el perfil de rendimiento previsto de la renta fija de alta calidad. Los niveles actuales de rentabilidad proporcionan un colchón de rentas significativo, y creemos que el bono del Tesoro estadounidense a 10 años se aproxima a niveles que deberían resultar cada vez más restrictivos para la actividad empresarial, de consumo e inmobiliaria. Esto genera una oportunidad de duración más equilibrada, incluso cuando la inflación a corto plazo y los riesgos de política monetaria desaconsejan asumir una exposición direccional excesiva.
La inflación continúa constituyendo un riesgo macro central, y mantenemos la exposición a los breakevens a 10 años de Estados Unidos Las persistentes presiones subyacentes sobre los precios, el elevado crecimiento nominal y la incertidumbre en torno al calendario y la magnitud de un mayor ajuste por parte de la Reserva Federal continúan respaldando la adopción de coberturas frente al riesgo de que la inflación se mantenga por encima del objetivo durante más tiempo de lo que actualmente anticipan los mercados.
Mantenemos una postura ampliamente neutral con respecto a la dirección de las curvas globales, al tiempo que expresamos opiniones selectivas de valor relativo entre mercados. El posicionamiento actual favorece las diferencias en la forma de la curva entre Estados Unidos y Canadá, junto con un perfil de tramo largo más plano en Japón, en lugar de una tesis amplia de pronunciamiento o aplanamiento global. Este enfoque refleja trayectorias de política monetaria, dinámicas fiscales y comportamiento de la prima por plazo diferenciados entre los mercados desarrollados.
En divisas, el posicionamiento se mantiene selectivo y con riesgo controlado. Favorecemos el yen japonés frente al dólar estadounidense, utilizando opciones para limitar el riesgo a la baja. De forma más general, la exposición a divisas se mantiene moderada, dado que las expectativas relativas de política monetaria, los diferenciales de crecimiento y la volatilidad continúan variando con rapidez entre mercados.
Deuda de mercados emergentes
(Reducción de la sobreponderación)
Hemos comenzado a reducir nuestra sobreponderación en deuda de mercados emergentes tras un periodo de sólido comportamiento, valoraciones crediticias ajustadas y un entorno de política global menos favorable. Las elevadas rentabilidades reales y la mejora de los fundamentales continúan generando oportunidades atractivas en determinados países, pero los diferenciales de crédito de los mercados emergentes ofrecen una compensación inferior a la de comienzos de año y la fortaleza del dólar estadounidense ha incrementado el umbral para la asunción indiscriminada de riesgo.
En consecuencia, se ha reducido el riesgo de la cartera, con un mayor énfasis en preservar la flexibilidad hasta que se materialicen oportunidades más convincentes. Los diferenciales de crédito de los mercados emergentes se mantuvieron relativamente resilientes durante buena parte de septiembre, pero el deterioro de los factores técnicos y la renovada ampliación a finales de mes reforzaron nuestra preferencia por una exposición selectiva, más que por la beta de crédito general. El riesgo de la cartera se mantiene cerca de mínimos de varios años, lo que refleja un enfoque más prudente mientras la incertidumbre macro y política continúa siendo elevada.
Dentro de la clase de activos, favorecemos cada vez más los tipos locales y las oportunidades específicas por país, en aquellos casos en los que la política monetaria, la evolución de la situación política y los saldos externos aportan catalizadores identificables. Los acontecimientos recientes en Brasil reflejan el potencial de los resultados políticos para generar oportunidades significativas tanto en tipos como en divisas, mientras que mercados como Argentina, Rumanía y Ecuador ponen de relieve la importancia de evitar generalizaciones regionales amplias.
El carry y las rentas continúan siendo fuentes relevantes de rendimiento previsto, pero las valoraciones exigen una mayor selectividad. Seguimos favoreciendo a los países con marcos monetarios creíbles, saldos externos en mejora y diferenciales de tipos reales atractivos, manteniendo al mismo tiempo una postura más prudente en aquellas áreas en las que la presión de la fortaleza del dólar estadounidense, la incertidumbre política o unos diferenciales de crédito ajustados dejan un margen de error limitado.
Crédito corporativo
(Infraponderación en ‘investment grade’, pequeña sobreponderación en ‘high yield’)
Mantenemos una infraponderación en crédito corporativo con ‘investment grade’, dado que unas valoraciones ajustadas continúan ofreciendo una mitigación limitada del riesgo a la baja frente a la volatilidad macro y de tipos. La ampliación de septiembre mejoró en cierta medida las valoraciones, pero el movimiento se mantuvo ordenado y estuvo impulsado principalmente por la volatilidad más amplia del mercado, más que por un deterioro de los fundamentales corporativos. Los balances saneados, unos beneficios resilientes y unas rentabilidades totales atractivas continúan respaldando la clase de activos, si bien el carry, más que una compresión generalizada de los diferenciales, sigue siendo la principal fuente de rendimiento previsto.
Ya no mantenemos una preferencia general por el segmento con ‘investment grade’ europeo frente al ‘investment grade’ estadounidense. El crédito europeo cedió en septiembre, dado que la volatilidad de la deuda soberana francesa, el repunte de los precios de la energía, el elevado volumen de emisión en el mercado primario y unos flujos más débiles hacia fondos presionaron los diferenciales. Por el contrario, los factores técnicos del segmento con ‘investment grade’ estadounidense se mantuvieron relativamente más sólidos, respaldados por entradas continuadas, unas rentabilidades totales atractivas y un volumen de emisión inferior a lo previsto. Por tanto, favorecemos un enfoque regional más equilibrado, en el que la selección de valores y el valor relativo prevalezcan sobre una preferencia geográfica general.
La reciente ampliación también ha generado oportunidades selectivas en segmentos con ‘investment grade’ estadounidense que anteriormente ofrecían una compensación insuficiente. Mostramos una disposición creciente a considerar emisiones vinculadas a tecnología, hiperescaladores y centros de datos, en aquellos casos en los que los diferenciales se han reajustado materialmente y los inversores reciben una mejor compensación por los riesgos de construcción, financiación y ejecución. El umbral para participar se mantiene elevado, particularmente a la luz del crecimiento previsto de la emisión vinculada a IA y del mayor peso que estos valores podrían representar, en última instancia, dentro de los índices de referencia de renta fija.
Los fundamentales se mantienen, en términos generales, sólidos, aunque las presiones propias de una fase avanzada del ciclo continúan intensificándose a través de una actividad elevada de fusiones y adquisiciones, la inversión en infraestructuras, el gasto de capital vinculado a IA y unas distribuciones al accionista más elevadas. Seguimos favoreciendo a emisores con flujos de caja resilientes, balances sólidos y necesidades de refinanciación asumibles, manteniendo la cautela en sectores en los que la disrupción tecnológica, el apalancamiento o estructuras de financiación complejas podrían debilitar la calidad crediticia.
Mantenemos una sobreponderación moderada en emisores seleccionados de alta rentabilidad. La reciente ampliación ha mejorado el conjunto de oportunidades, si bien la dispersión continúa siendo acusada y los créditos de menor calidad siguen rezagados. En consecuencia, optamos por emisores con calificación BB y B de mayor calidad con flujos de caja resilientes, vencimientos manejables y un sólido poder de fijación de precios, frente a la beta de ‘high yield’ general.
Con gran parte del contexto fundamental aún favorable, pero con una volatilidad macroeconómica elevada, prevemos que la selección activa de valores continúe resultando crítica. Unas rentabilidades totales más elevadas han mejorado las rentas previstas, pero los diferenciales ajustados en numerosos sectores de mayor calidad siguen dejando un margen de error limitado.
Préstamos apalancados
(Neutral)
Mantenemos una postura neutral en préstamos apalancados. La clase de activos continúa beneficiándose de una sólida demanda de obligaciones de préstamos garantizados (CLO) y de unos flujos minoristas resilientes, pero el reciente rendimiento superior ha reducido su atractivo relativo frente al ‘high yield’ y otros sectores de crédito a tipo fijo. Como resultado, somos más selectivos al añadir riesgo y estamos cada vez más centrados en oportunidades en las que la compensación por diferencial continúa siendo atractiva.
La dispersión continúa siendo elevada en el conjunto del mercado. Los emisores de software y vinculados a tecnología continúan enfrentándose a incertidumbre en torno a la disrupción relacionada con la IA, mientras que los sectores de menor calidad y de mayor ciclicidad también han registrado una mayor debilidad idiosincrática. Seguimos favoreciendo compañías de mayor calidad y de misión crítica, con flujos de caja duraderos, sólida cobertura de intereses y perfiles de vencimiento gestionables.
Si bien los tipos oficiales se mantienen elevados, los costes actuales de financiación a tipo variable todavía no se han traducido en un aumento material de los impagos, en parte porque muchos emisores continúan encontrándose bien cubiertos. La demanda de CLO también sigue aportando un importante anclaje técnico para el mercado.
En conjunto, seguimos identificando oportunidades selectivas en préstamos, si bien el comportamiento relativo reciente y unas condiciones técnicas más ajustadas abogan por una postura más equilibrada frente al ‘high yield’ y otras alternativas a tipo fijo.
Titulizaciones
(Sobreponderación)
Mantenemos una sobreponderación en productos titulizados, si bien nuestra visión dentro del sector se ha ido diferenciando cada vez más. La volatilidad reciente ha generado oportunidades de valor relativo más atractivas tanto en los mercados de agencia como en los de no agencia, mientras que los fundamentales crediticios subyacentes se mantienen, en términos generales, estables.
Las MBS se han abaratado de forma material, ya que el repunte de las rentabilidades de los valores del Tesoro estadounidense, el aumento de la volatilidad de los tipos y el riesgo de extensión han presionado al sector. La exposición se redujo antes de que se diera gran parte de la ampliación de diferenciales, y el posterior reajuste ha mejorado de manera significativa el conjunto de oportunidades. Mantenemos una visión constructiva sobre las MBS de agencia desde una perspectiva estratégica y estamos evaluando oportunidades para reconstruir la exposición, a medida que las valoraciones se vuelvan más atractivas, en lugar de tratar el sector como una sobreponderación incondicional de alta convicción a los niveles actuales.
El contexto fundamental del mercado hipotecario continúa siendo favorable. Con los tipos hipotecarios en niveles elevados, menos del 1% de los prestatarios en vigor se encuentra en una posición “in the money” actualmente para refinanciar, lo que reduce de forma material el riesgo de amortización anticipada en la mayoría de los cupones. La reciente extensión también ha mejorado la convexidad, al cotizar ahora gran parte de la estructura hipotecaria con descuentos y más cerca de la extensión plena, lo que facilita la cobertura del sector frente a nuevas subidas de tipos. La principal cuestión a corto plazo es la demanda técnica, dado que los bancos, los inversores extranjeros, los hedge funds y los fondos de inversión inmobiliaria (REIT) siguen mostrando sensibilidad a la estabilización de las rentabilidades de los valores del Tesoro estadounidense antes de incrementar las compras.
Las RMBS de no agencia siguen siendo una de las áreas más atractivas dentro del crédito estructurado. Los diferenciales solo se ampliaron de forma moderada durante la reciente volatilidad de mercado, mientras que los fundamentales se mantuvieron, en términos generales, estables. Unas rentabilidades más elevadas y unos diferenciales algo más amplios han mejorado los rendimientos previstos, especialmente en estructuras a tipo fijo de mayor calidad, donde los inversores pueden capturar tanto la rentabilidad de los valores del Tesoro estadounidense como el diferencial de crédito adicional sin asumir un riesgo excesivo de menor calidad.
Las CMBS continúan siendo atractivas de forma selectiva, si bien el riesgo de refinanciación está adquiriendo una relevancia creciente, ya que los tipos más altos se trasladan a las valoraciones de los inmuebles y a las exigencias de servicio de la deuda. Seguimos favoreciendo los inmuebles de mayor calidad, con patrocinadores sólidos y generación de flujos de caja visible, donde los tenedores de capital cuentan tanto con la capacidad como con la voluntad de aportar capital si resultase necesario. La exposición a vehículos de conducto de menor calidad sigue siendo menos atractiva, dado el riesgo de que las dificultades de refinanciación se traduzcan en un deterioro crediticio más significativo.
Las ABS continúan aportando, en nuestra opinión, una diversificación y unas rentas atractivas, respaldadas por su perfil de menor duración y unos fundamentales generalmente resilientes. La oferta se mantiene elevada en ABS, RMBS y CMBS, lo que convierte las condiciones técnicas en un factor cada vez más relevante de cara al cierre del año. En consecuencia, continuamos priorizando estructuras en las que consideramos que la calidad de la garantía, la visibilidad de los flujos de caja y la compensación por el diferencial justifican la complejidad adicional.
En conjunto, la reciente ampliación de los diferenciales ha mejorado la oportunidad de valor relativo en los mercados titulizados, si bien mantenemos la disciplina en los niveles de entrada. Favorecemos estructuras y sectores de mayor calidad en los que la volatilidad, y no el deterioro de los fundamentales de crédito, ha impulsado el reajuste, preservando capacidad para incrementar el riesgo si las presiones técnicas generan nuevas oportunidades.
Featured Insights


RISK CONSIDERATIONS
Diversification neither assures a profit nor guarantees against loss in a declining market.
There is no assurance that a portfolio will achieve its investment objective. Portfolios are subject to market risk, which is the possibility that the market values of securities owned by the portfolio will decline and that the value of portfolio shares may therefore be less than what you paid for them. Market values can change daily due to economic and other events (e.g., natural disasters, health crises, terrorism, conflicts, and social unrest) that affect markets, countries, companies, or governments. It is difficult to predict the timing, duration, and potential adverse effects (e.g., portfolio liquidity) of events. Accordingly, you can lose money investing in a portfolio. Fixed-income securities are subject to the ability of an issuer to make timely principal and interest payments (credit risk), changes in interest rates (interest rate risk), the creditworthiness of the issuer and general market liquidity (market risk). In a rising interest-rate environment, bond prices may fall and may result in periods of volatility and increased portfolio redemptions. In a declining interest-rate environment, the portfolio may generate less income. Longer-term securities may be more sensitive to interest rate changes. Certain U.S. government securities purchased by the strategy, such as those issued by Fannie Mae and Freddie Mac, are not backed by the full faith and credit of the U.S. It is possible that these issuers will not have the funds to meet their payment obligations in the future. Public bank loans are subject to liquidity risk and the credit risks of lower-rated securities. High-yield securities (junk bonds) are lower-rated securities that may have a higher degree of credit and liquidity risk. Sovereign debt securities are subject to default risk. Mortgage- and asset-backed securities are sensitive to early prepayment risk and a higher risk of default and may be hard to value and difficult to sell (liquidity risk). They are also subject to credit, market, and interest rate risks. The currency market is highly volatile. Prices in these markets are influenced by, among other things, changing supply and demand for a particular currency; trade; fiscal, money and domestic or foreign exchange control programs and policies; and changes in domestic and foreign interest rates. Investments in foreign markets entail special risks such as currency, political, economic and market risks. The risks of investing in emerging market countries are greater than the risks generally associated with foreign investments. Derivative instruments may disproportionately increase losses and have a significant impact on performance. They also may be subject to counterparty, liquidity, valuation, and correlation and market risks. Restricted and illiquid securities may be more difficult to sell and value than publicly traded securities (liquidity risk). Due to the possibility that prepayments will alter the cash flows on collateralized mortgage obligations (CMOs), it is not possible to determine in advance their final maturity date or average life. In addition, if the collateral securing the CMOs or any third-party guarantees are insufficient to make payments, the portfolio could sustain a loss.
Investing in companies in anticipation of a catalyst event, such as AI adoption, carries the risk that such catalysts may not occur, may be delayed, or that the market may react differently than expected. Companies focused on AI may have limited product lines, markets or financial resources, and their management and performance may be particularly impacted by events that adversely affect AI adoption, such as rapid changes in product technology cycles, product obsolescence, government regulation, cybersecurity concerns and competition.
DEFINITIONS
Basis point (bp): One basis point = 0.01%.
INDEX DEFINITIONS
The indexes shown in this report are not meant to depict the performance of any specific investment, and the indexes shown do not include any expenses, fees, or sales charges, which would lower performance. The indexes shown are unmanaged and should not be considered an investment. It is not possible to invest directly in an index.
“Bloomberg®” and the Bloomberg Index/Indices used are service marks of Bloomberg Finance L.P. and its affiliates and have been licensed for use for certain purposes by Morgan Stanley Investment Management (MSIM). Bloomberg is not affiliated with MSIM, does not approve, endorse, review, or recommend any product, and. does not guarantee the timeliness, accurateness, or completeness of any data or information relating to any product.
The Bloomberg Euro Aggregate Corporate Index (Bloomberg Euro IG Corporate) is an index designed to reflect the performance of the euro-denominated investment-grade corporate bond market.
The Bloomberg Global Aggregate Corporate Index is the corporate component of the Bloomberg Global Aggregate index, which provides a broad-based measure of the global investment-grade fixed income markets.
The Bloomberg US Corporate High Yield Index measures the market of USD-denominated, non-investment grade, fixed-rate, taxable corporate bonds. Securities are classified as high yield if the middle rating of Moody’s, Fitch, and S&P is Ba1/BB+/BB+ or below. The index excludes emerging market debt.
The Bloomberg US Corporate Index is a broad-based benchmark that measures the investment grade, fixed-rate, taxable, corporate bond market.
The Bloomberg US Mortgage-Backed Securities (MBS) Index tracks agency mortgage-backed pass-through securities (both fixed-rate and hybrid ARM) guaranteed by Ginnie Mae (GNMA), Fannie Mae (FNMA) and Freddie Mac (FHLMC). The index is constructed by grouping individual TBA-deliverable MBS pools into aggregates or generics based on program, coupon, and vintage. Introduced in 1985, the GNMA, FHLMC and FNMA fixed-rate indexes for 30- and 15-year securities were backdated to January 1976, May 1977, and November 1982, respectively. In April 2007, agency hybrid adjustable-rate mortgage (ARM) pass-through securities were added to the index.
Consumer Price Index (CPI) is a measure that examines the weighted average of prices of a basket of consumer goods and services, such as transportation, food, and medical care.
Euro vs. USD—Euro total return versus U.S. dollar.
German 10YR bonds—Germany Benchmark 10-Year Datastream Government Index; Japan 10YR government bonds —Japan Benchmark 10-Year Datastream Government Index; and 10YR US Treasury—US Benchmark 10-Year Datastream Government Index.
The ICE BofAML European Currency High-Yield Constrained Index (ICE BofAML Euro HY constrained) is designed to track the performance of euro- and British pound sterling-denominated below investment-grade corporate debt publicly issued in the Eurobond, sterling.
The ICE BofAML US Mortgage-Backed Securities (ICE BofAML US Mortgage Master) Index tracks the performance of US dollar-denominated, fixed-rate and hybrid residential mortgage pass-through securities publicly issued by US agencies in the US domestic market.
The ICE BofAML US High Yield Master II Constrained Index (ICE BofAML US High Yield) is a market value-weighted index of all domestic and Yankee high-yield bonds, including deferred-interest bonds and payment-in-kind securities. Its securities have maturities of one year or more and a credit rating lower than BBB-/Baa3 but are not in default.
The ISM Manufacturing Index is based on surveys of more than 300 manufacturing firms by the Institute of Supply Management. The ISM Manufacturing Index monitors employment, production inventories, new orders, and supplier deliveries. A composite diffusion index is created that monitors conditions in national manufacturing based on the data from these surveys.
Italy 10-Year Government Bonds—Italy Benchmark 10-Year Datastream Government Index.
The JP Morgan CEMBI Broad Diversified Index is a global, liquid corporate emerging markets benchmark that tracks US-denominated corporate bonds issued by emerging markets entities.
The JPMorgan Government Bond Index—emerging markets (JPM local EM debt) tracks local currency bonds issued by emerging market governments. The index is positioned as the investable benchmark that includes only those countries that are accessible by most of the international investor base (excludes China and India as of September 2013).
The JPMorgan Government Bond Index Emerging Markets (JPM External EM Debt) tracks local currency bonds issued by emerging market governments. The index is positioned as the investable benchmark that includes only those countries that are accessible by most of the international investor base (excludes China and India as of September 2013).
The JP Morgan Emerging Markets Bond Index Global (EMBI Global) tracks total returns for traded external debt instruments in the emerging markets and is an expanded version of the EMBI+. As with the EMBI+, the EMBI Global includes US dollar-denominated Brady bonds, loans, and Eurobonds with an outstanding face value of at least $500 million.
The JP Morgan GBI-EM Global Diversified Index is a market-capitalization weighted, liquid global benchmark for US-dollar corporate emerging market bonds representing Asia, Latin America, Europe, and the Middle East/Africa.
JPY vs. USD—Japanese yen total return versus US dollar.
The Markit ITraxx Europe Index comprises 125 equally weighted credit default swaps on investment grade European corporate entities, distributed among 4 sub-indices: Financials (Senior & Subordinated), Non-Financials and HiVol.
The Nikkei 225 Index (Japan Nikkei 225) is a price-weighted index of Japan’s top 225 blue-chip companies on the Tokyo Stock Exchange.
The MSCI AC Asia ex-Japan Index (MSCI Asia ex-Japan) captures large- and mid-cap representation across two of three developed markets countries (excluding Japan) and eight emerging markets countries in Asia.
The MSCI All Country World Index (ACWI, MSCI global equities) is a free float-adjusted market capitalization weighted index designed to measure the equity market performance of developed and emerging markets. The term "free float" represents the portion of shares outstanding that are deemed to be available for purchase in the public equity markets by investors. The performance of the Index is listed in US dollars and assumes reinvestment of net dividends.
MSCI Emerging Markets Index (MSCI emerging equities) captures large- and mid-cap representation across 23 emerging markets (EM) countries.
The MSCI World Index (MSCI developed equities) captures large and mid-cap representation across 23 developed market (DM) countries.
Purchasing Managers Index (PMI) is an indicator of the economic health of the manufacturing sector.
The Refinitiv Convertible Global Focus USD Hedged Index is a market weighted index with a minimum size for inclusion of $500 million (US), 200 million (Europe), 22 billion Yen, and $275 million (Other) of Convertible Bonds with an Equity Link.
The Russell 2000® Index is an index that measures the performance of the 2,000 smallest companies in the Russell 3000 Index.
The S&P 500® Index (US S&P 500) measures the performance of the large-cap segment of the US equities market, covering approximately 75 percent of the US equities market. The index includes 500 leading companies in leading industries of the U.S. economy.
S&P CoreLogic Case-Shiller US National Home Price NSA Index seeks to measure the value of residential real estate in 20 major US metropolitan areas: Atlanta, Boston, Charlotte, Chicago, Cleveland, Dallas, Denver, Detroit, Las Vegas, Los Angeles, Miami, Minneapolis, New York, Phoenix, Portland, San Diego, San Francisco, Seattle, Tampa and Washington, D.C.
The S&P/LSTA US Leveraged Loan 100 Index (S&P/LSTA Leveraged Loan Index) is designed to reflect the performance of the largest facilities in the leveraged loan market.
The S&P GSCI Copper Index (Copper), a sub-index of the S&P GSCI, provides investors with a reliable and publicly available benchmark for investment performance in the copper commodity market.
The S&P GSCI Softs (GSCI soft commodities) Index is a sub-index of the S&P GSCI that measures the performance of only the soft commodities, weighted on a world production basis. In 2012, the S&P GSCI Softs Index included the following commodities: coffee, sugar, cocoa, and cotton.
Spain 10-Year Government Bonds—Spain Benchmark 10-Year Datastream Government Index.
The Thomson Reuters Convertible Global Focus USD Hedged Index is a market weighted index with a minimum size for inclusion of $500 million (US), 200 million euro (Europe), 22 billion yen, and $275 million (Other) of convertible bonds with an equity link.
U.K. 10YR government bonds—U.K. Benchmark 10-Year Datastream Government Index. For the following Datastream government bond indexes, benchmark indexes are based on single bonds. The bond chosen for each series is the most representative bond available for the given maturity band at each point in time. Benchmarks are selected according to the accepted conventions within each market. Generally, the benchmark bond is the latest issue within the given maturity band; consideration is also given to yield, liquidity, issue size and coupon.
The US Dollar Index (DXY) is an index of the value of the United States dollar relative to a basket of foreign currencies, often referred to as a basket of US trade partners’ currencies.
The Chicago Board Options Exchange (CBOE) Market Volatility (VIX) Index shows the market’s expectation of 30-day volatility.
There is no guarantee that any investment strategy will work under all market conditions, and each investor should evaluate their ability to invest for the long-term, especially during periods of downturn in the market.
A separately managed account may not be appropriate for all investors. Separate accounts managed according to the particular strategy may include securities that may not necessarily track the performance of a particular index. Please consider the investment objectives, risks and fees of the Strategy carefully before investing. A minimum asset level is required. For important information about the investment managers, please refer to Form ADV Part 2.
The views and opinions and/or analysis expressed are those of the author or the investment team as of the date of preparation of this material and are subject to change at any time without notice due to market or economic conditions and may not necessarily come to pass. Furthermore, the views will not be updated or otherwise revised to reflect information that subsequently becomes available or circumstances existing, or changes occurring, after the date of publication. The views expressed do not reflect the opinions of all investment personnel at Morgan Stanley Investment Management (MSIM) and its subsidiaries and affiliates (collectively “the Firm”) and may not be reflected in all the strategies and products that the Firm offers.
Forecasts and/or estimates provided herein are subject to change and may not actually come to pass. Information regarding expected market returns and market outlooks is based on the research, analysis and opinions of the authors or the investment team. These conclusions are speculative in nature, may not come to pass and are not intended to predict the future performance of any specific strategy or product the Firm offers. Future results may differ significantly depending on factors such as changes in securities or financial markets or general economic conditions.
This material has been prepared on the basis of publicly available information, internally developed data and other third-party sources believed to be reliable. However, no assurances are provided regarding the reliability of such information and the Firm has not sought to independently verify information taken from public and third-party sources.
This material is a general communication, which is not impartial, and all information provided has been prepared solely for informational and educational purposes and does not constitute an offer or a recommendation to buy or sell any particular security or to adopt any specific investment strategy. The information herein has not been based on a consideration of any individual investor circumstances and is not investment advice, nor should it be construed in any way as tax, accounting, legal or regulatory advice. To that end, investors should seek independent legal and financial advice, including advice as to tax consequences, before making any investment decision.
Charts and graphs provided herein are for illustrative purposes only. Past performance is no guarantee of future results.
The indexes are unmanaged and do not include any expenses, fees, or sales charges. It is not possible to invest directly in an index. Any index referred to herein is the intellectual property (including registered trademarks) of the applicable licensor. Any product based on an index is in no way sponsored, endorsed, sold, or promoted by the applicable licensor and it shall not have any liability with respect thereto.
This material is not a product of Morgan Stanley’s Research Department and should not be regarded as a research material or a recommendation.
The Firm has not authorized financial intermediaries to use and to distribute this material unless such use and distribution is made in accordance with applicable law and regulation. Additionally, financial intermediaries are required to satisfy themselves that the information in this material is appropriate for any person to whom they provide this material in view of that person’s circumstances and purpose. The Firm shall not be liable for, and accepts no liability for, the use or misuse of this material by any such financial intermediary.
This material may be translated into other languages. Where such a translation is made this English version remains definitive. If there are any discrepancies between the English version and any version of this material in another language, the English version shall prevail.
The whole or any part of this material may not be directly or indirectly reproduced, copied, modified, used to create a derivative work, performed, displayed, published, posted, licensed, framed, distributed, or transmitted or any of its contents disclosed to third parties without the Firm’s express written consent. This material may not be linked to unless such hyperlink is for personal and non-commercial use. All information contained herein is proprietary and is protected under copyright and other applicable law.
Eaton Vance is part of Morgan Stanley Investment Management. Morgan Stanley Investment Management is the asset management division of Morgan Stanley.
DISTRIBUTION
This material is only intended for and will only be distributed to persons resident in jurisdictions where such distribution or availability would not be contrary to local laws or regulations.
MSIM, the asset management division of Morgan Stanley (NYSE: MS), and its affiliates have arrangements in place to market each other’s products and services. Each MSIM affiliate is regulated as appropriate in the jurisdiction it operates. MSIM’s affiliates are: Calvert Research and Management, Eaton Vance Management, Parametric Portfolio Associates LLC, Parametric SAS, and Atlanta Capital Management LLC.
This material has been issued by any one or more of the following entities:
EMEA:
This material is for Professional Clients/Accredited Investors only.
In the EU, MSIM materials are issued by MSIM Fund Management (Ireland) Limited (“FMIL”). FMIL is regulated by the Central Bank of Ireland and is incorporated in Ireland as a private company limited by shares with company registration number 616661 and has its registered address at 24-26 City Quay, Dublin 2, DO2 NY19, Ireland.
Outside the EU, MSIM materials are issued by Morgan Stanley Investment Management Limited (MSIM Ltd) is authorised and regulated by the Financial Conduct Authority. Registered in England. Registered No. 1981121. Registered Office: 25 Cabot Square, Canary Wharf, London E14 4QA.
In Switzerland, MSIM materials are issued by Morgan Stanley & Co. International plc, London (Zurich Branch) Authorised and regulated by the Eidgenössische Finanzmarktaufsicht ("FINMA"). Registered Office: Beethovenstrasse 33, 8002 Zurich, Switzerland.
Italy: MSIM FMIL (Milan Branch), (Sede Secondaria di Milano) Palazzo Serbelloni Corso Venezia, 16 20121 Milano, Italy. The Netherlands: MSIM FMIL (Amsterdam Branch), Rembrandt Tower, 11th Floor Amstelplein 1 1096HA, Netherlands. France: MSIM FMIL (Paris Branch), 61 rue de Monceau 75008 Paris, France. Spain: MSIM FMIL (Madrid Branch), Calle Serrano 55, 28006, Madrid, Spain. Germany: MSIM FMIL Frankfurt Branch, Große Gallusstraße 18, 60312 Frankfurt am Main, Germany (Gattung: Zweigniederlassung (FDI) gem. § 53b KWG). Denmark: MSIM FMIL (Copenhagen Branch), Gorrissen Federspiel, Axel Towers, Axeltorv2, 1609 Copenhagen V, Denmark.
MIDDLE EAST
Dubai International Financial Centre: This information does not constitute or form part of any offer to issue or sell, , any investment products in the UAE (including the Dubai International Financial Centre and the Abu Dhabi Global Market) and accordingly should not be construed as such. The content of this report has not been approved by or filed with the UAE Central Bank, the Dubai Financial Services Authority, the UAE Securities and Commodities Authority or the Financial Services Regulatory Authority.
Abu Dhabi Global Market (“ADGM”): This material is sent strictly within the context of, and constitutes, an Exempt Communication. This material relates to (strategy) which is not subject to any form of regulation or approval by the Financial Services Regulatory Authority of the Abu Dhabi Global Market (the “FSRA”).
Saudi Arabia: This financial promotion was issued and approved for use in Saudi Arabia by Morgan Stanley Saudi Arabia, Al Rashid Tower, Kings Sand Street, Riyadh, Saudi Arabia, authorized and regulated by the Capital Market Authority license number 06044-37.
US
NOT FDIC INSURED | OFFER NO BANK GUARANTEE | MAY LOSE VALUE | NOT INSURED BY ANY FEDERAL GOVERNMENT AGENCY | NOT A DEPOSIT
Latin America (Brazil, Chile Colombia, Mexico, Peru, and Uruguay)
This material is for use with an institutional investor or a qualified investor only. All information contained herein is confidential and is for the exclusive use and review of the intended addressee and may not be passed on to any third party. This material is provided for informational purposes only and does not constitute a public offering, solicitation, or recommendation to buy or sell for any product, service, security and/or strategy. A decision to invest should only be made after reading the strategy documentation and conducting in-depth and independent due diligence.
ASIA PACIFIC
Hong Kong: This document has been issued by Morgan Stanley Asia Limited, CE No. AAD291, for use in Hong Kong and shall only be made available to “professional investors” as defined under the Securities and Futures Ordinance of Hong Kong (Cap 571). The contents of this document have not been reviewed nor approved by any regulatory authority including the Securities and Futures Commission in Hong Kong. Accordingly, save where an exemption is available under the relevant law, this document shall not be issued, circulated, distributed, directed at, or made available to, the public in Hong Kong.
Singapore This material is disseminated in Singapore by Morgan Stanley Investment Management Company, Registration No. 199002743C. This material should not be considered to be the subject of an invitation for subscription or purchase, whether directly or indirectly, to the public or any member of the public in Singapore other than (i) to an institutional investor under section 304 of the Securities and Futures Act, Chapter 289 of Singapore (“SFA”), (ii) to a “relevant person” (which includes an accredited investor) pursuant to section 305 of the SFA, and such distribution is in accordance with the conditions specified in section 305 of the SFA; or (iii) otherwise pursuant to, and in accordance with the conditions of, any other applicable provision of the SFA. This material has not been reviewed by the Monetary Authority of Singapore.
Australia: This material is provided by Morgan Stanley Investment Management (Australia) Pty Ltd ABN 22122040037, AFSL No. 314182 and its affiliates and does not constitute an offer of interests. Morgan Stanley Investment Management (Australia) Pty Limited arranges for MSIM affiliates to provide financial services to Australian wholesale clients. This material will not be lodged with the Australian Securities and Investments Commission.
Japan: For professional investors, this material is circulated or distributed solely for informational purposes. For non-professional investors, this material is provided in connection with Morgan Stanley Investment Management (Japan) Co., Ltd. (“MSIMJ”)’s business with respect to discretionary investment management agreements (“IMA”) and investment advisory agreements (“IAA”). This does not constitute a recommendation or solicitation of transactions nor offers any particular financial instruments. Under an IMA, with respect to the management of client assets, the client prescribes basic management policies in advance and commissions MSIMJ to make all investment decisions based on an analysis of the value, etc. of the securities, and MSIMJ accepts such commission. The client shall delegate to MSIMJ the authorities necessary to make such investment decisions. MSIMJ exercises these delegated authorities accordingly, and the client shall not make individual instructions. All investment profits and losses belong to the clients; principal is not guaranteed. Please consider the investment objectives and nature of risks before investing. As an investment advisory fee for an IAA or an IMA, the amount of assets subject to the contract multiplied by a certain rate (the upper limit is 2.20% per annum (including tax)) shall be incurred in proportion to the contract period. For some strategies, a contingency fee may be incurred in addition to the fee mentioned above. Indirect charges also may be incurred, such as brokerage commissions for underlying securities. Since these charges and expenses vary by contract and other factors, MSIMJ cannot present the rates, upper limits, etc. in advance. All clients should read thoroughly the Documents Provided Prior to the Conclusion of a Contract carefully before executing an agreement. This material is distributed in Japan by MSIMJ, Registered No. 410 (Director of Kanto Regional Finance Bureau (Financial Instruments Firms)), Membership: the Japan Securities Dealers Association, the Investment Management Association of Japan and the Type II Financial Instruments Firms Association.


