
 Top

Agosto se caracterizó por la divergencia dentro de las curvas de rendimiento de los mercados desarrollados, más que por un movimiento direccional generalizado de los tipos. Las TIRes a corto plazo repuntaron, ya que los inversores reevaluaron la probabilidad de que el ciclo de política monetaria pudiera volver a orientarse hacia el endurecimiento. Por su parte, las TIRes a largo plazo se mantuvieron estables o descendieron, lo que dejó unas curvas más planas en la mayoría de los principales mercados. Los sectores de renta fija mostraron solidez, aunque con una dispersión creciente: la deuda de ‘high yield’ y de mercados emergentes se contrajo, mientras que el segmento con ‘investment grade’ apenas varió. La volatilidad también descendió tanto en tipos como en renta variable.
El movimiento en tipos fue relativamente contenido en Estados Unidos: la rentabilidad del bono del Tesoro a 10 años aumentó 1,5 puntos básicos (pb) hasta el 4,75%, a 2 años subió 5 pb y a 30 años cayó 3 pb. Las curvas del diferencial entre el bono a 2 años y su equivalente a 10 años y entre el bono a 5 años y su equivalente a 30 años se aplanaron Los tipos de equilibrio a 10 años se ampliaron 4 pb al descender las TIRes reales, lo que sugiere que el modesto aumento en las TIRes nominales se debió más a la compensación por inflación que a un ajuste de los tipos reales. En otros mercados, los movimientos fueron más acusados y, en gran medida, específicos de cada país. Las TIRes a 10 años aumentaron 17 pb en Australia, 15 pb en Japón y 12 pb en Alemania, mientras que las TIRes de los gilts británicos apenas variaron en general. Las TIRes en Japón alcanzaron sus niveles más elevados desde mediados de la década de 1990, reflejando las expectativas de un mayor ajuste por parte del Banco de Japón, junto con las preocupaciones en torno a la expansión fiscal.
La comunicación de la Reserva Federal fue el principal acontecimiento de política monetaria del mes. Tras la decisión de finales de julio de mantener los tipos sin cambios en el 3,50%-3,75%, pese a tres votos a favor de una subida de 25 pb, los mercados iniciaron agosto con la subida en septiembre prácticamente descontada en su totalidad. Las expectativas se moderaron tras la publicación de un índice de precios al consumo (IPC) de julio más débil y posteriormente repuntaron después de que el discurso del presidente Warsh en Jackson Hole reafirmara el objetivo de inflación del 2% del gasto subyacente en consumo personal (PCE) de la Reserva Federal, caracterizara las condiciones financieras como insuficientemente restrictivas y subrayara la necesidad de mayores avances en la inflación subyacente. Con la inflación del PCE en el 3,7%, el mensaje se interpretó como notablemente más firme que en julio. Las expectativas de una subida en septiembre volvieron a situarse por encima del 50%, mientras que el tramo largo se mantuvo relativamente estable. Ni el Banco Central Europeo ni el Banco de Inglaterra celebraron reuniones durante el mes.
Los mercados de divisas prolongaron la reversión de julio de la fortaleza del dólar estadounidense, con el índice del dólar descendiendo un 0,9%. Las divisas relacionadas con materias primas y las de mayor beta, en general, se comportaron mejor, y el won coreano, el rand sudafricano, el dólar australiano y el peso mexicano se apreciaron. El yen fue la divisa principal más débil, depreciándose un 1,5% pese al repunte de las TIRes japonesas. El comportamiento de las divisas de mercados emergentes fue muy diferenciado, con el real brasileño y el peso colombiano debilitándose frente a un dólar, en términos generales, más débil.
Los mercados de crédito se mostraron notablemente estables en la parte alta de la estructura de capital. Los diferenciales del segmento con ‘investment grade’ estadounidense acabaron sin cambios en 78 pb en términos de diferencial ajustado por opciones, mientras que el segmento con ‘investment grade’ en euros se mantuvo en 79 pb. Los vencimientos más cortos se comportaron de forma modestamente superior al crédito de mayor duración en ambos mercados, mientras que la dispersión sectorial se compensó en gran medida a escala de índice. El crédito en libras esterlinas fue la excepción, estrechándose 3 pb hasta 86 pb. El movimiento limitado de los diferenciales reflejó un equilibrio entre unos fundamentales corporativos sólidos y una elevada demanda técnica por un lado, y la continuidad de la oferta derivada de la actividad de fusiones y adquisiciones y la inversión en inmovilizado vinculada a la IA por otro. Los sólidos resultados del segundo trimestre contribuyeron a reforzar el contexto fundamental subyacente, pero, con los diferenciales ya cerca de los mínimos del ciclo, el carry y el roll, más que una compresión adicional, se mantuvieron como las fuentes dominantes de rendimiento.
El segmento de ‘high yield’ registró el mejor comportamiento de diferencial en el mes, si bien la dispersión se mantuvo acusada. El segmento de ‘high yield’ estadounidense se estrechó 18 pb hasta 261 pb y el segmento de ‘high yield’ en euros se estrechó 12 pb hasta 260 pb. El movimiento se concentró en los tramos de mayor calidad, liderados por los créditos con calificación BB y B, mientras que la deuda con calificación CCC se amplió 32 pb en Estados Unidos y en una magnitud similar en Europa. La divergencia sugirió una demanda continuada de carry en los créditos más sólidos, más que una mejora generalizada de los fundamentales de menor calidad. La financiación de la actividad relacionada con la IA y centros de datos también se mantuvo como un rasgo relevante de las emisiones primarias, reforzando la necesidad de selectividad dentro de áreas más recientes y con mayor intensidad de capital del mercado.
Los préstamos apalancados generaron rentabilidades sólidas durante agosto, respaldadas por el carry, una apreciación moderada de los precios y una demanda continuada de obligaciones de deuda garantizadas (CLO). La clase de activos rindió aproximadamente 93 pb durante el mes, con cerca de un tercio de dicha rentabilidad procedente de la apreciación de precios. No obstante, el comportamiento se mantuvo muy diferenciado, con el software rezagado con respecto al conjunto del mercado en un contexto de persistentes preocupaciones en torno a la disrupción asociada a la IA. Aparte del software, los precios de los préstamos se mostraron relativamente estables, mientras que la sólida creación de CLO continuó aportando una fuente relevante de demanda técnica.
Los mercados titulizados se beneficiaron de una menor volatilidad de los tipos y por unos factores técnicos hipotecarios cada vez más favorables. Los diferenciales de las titulizaciones hipotecarias (MBS) de agencia se estrecharon 4 pb hasta aproximadamente 112 pb frente a los bonos del Tesoro comparables, al descender la volatilidad implícita de los tipos. Los elevados tipos hipotecarios también redujeron la actividad de refinanciación, mientras que una emisión estacional más lenta contribuyó a contener la nueva oferta del segmento relacionado con agencias. Los tipos hipotecarios se mantuvieron elevados durante el mes, pero se moderaron hasta el 6,66% al cierre de mes. El crédito titulizado apenas se movió, con un ligero estrechamiento en las titulizaciones hipotecarias sobre inmuebles comerciales (CMBS) con calificación BBB y un cierre algo más amplio en las titulizaciones de activos (ABS) con calificación AAA. La combinación de menor volatilidad y oferta más ajustada proporcionó soporte sin requerir una mejora material de los fundamentales crediticios subyacentes.
Los mercados emergentes registraron un rendimiento relativo positivo, revirtiendo la ampliación de julio. Los diferenciales soberanos externos se estrecharon 10 pb, hasta 217 pb, y los diferenciales corporativos de mercados emergentes se estrecharon 11 pb, hasta 199 pb, con avances generalizados por regiones y calificaciones. Oriente Medio, que había quedado a la zaga en julio, se estrechó 13 pb al comprimirse las primas de riesgo regionales. Los mercados locales permanecieron altamente diferenciados, con descensos sustanciales de las rentabilidades en Indonesia y Brasil, y con aumentos en Polonia y México. La relajación de la política monetaria también continuó de forma selectiva, incluyendo recortes de 25 pb tanto en Brasil como en Hungría. El movimiento dejó las valoraciones de crédito en niveles muy ajustados en varias áreas de la clase de activos, reforzando la importancia de los tipos locales, las divisas y las oportunidades específicas por país, frente a una exposición generalizada a diferenciales.
En conjunto, en agosto se revirtieron varios de los movimientos de mercado dominantes de julio: las curvas de rendimiento se aplanaron tras haberse pronunciado, la comunicación de la Reserva Federal se interpretó como más restrictiva, los sectores de renta fija se recuperaron y la volatilidad disminuyó. Lo que se mantuvo constante fue la persistencia de la dispersión entre calificaciones crediticias, regiones y sectores. Con los diferenciales aún cerca de niveles históricamente estrechos y unas perspectivas de política monetaria cada vez más sesgadas hacia un nuevo endurecimiento, el carry, el valor relativo y la selección activa de valores se mantuvieron como los principales motores del exceso de rentabilidad.
Display 1: Asset Performance Year-to-Date
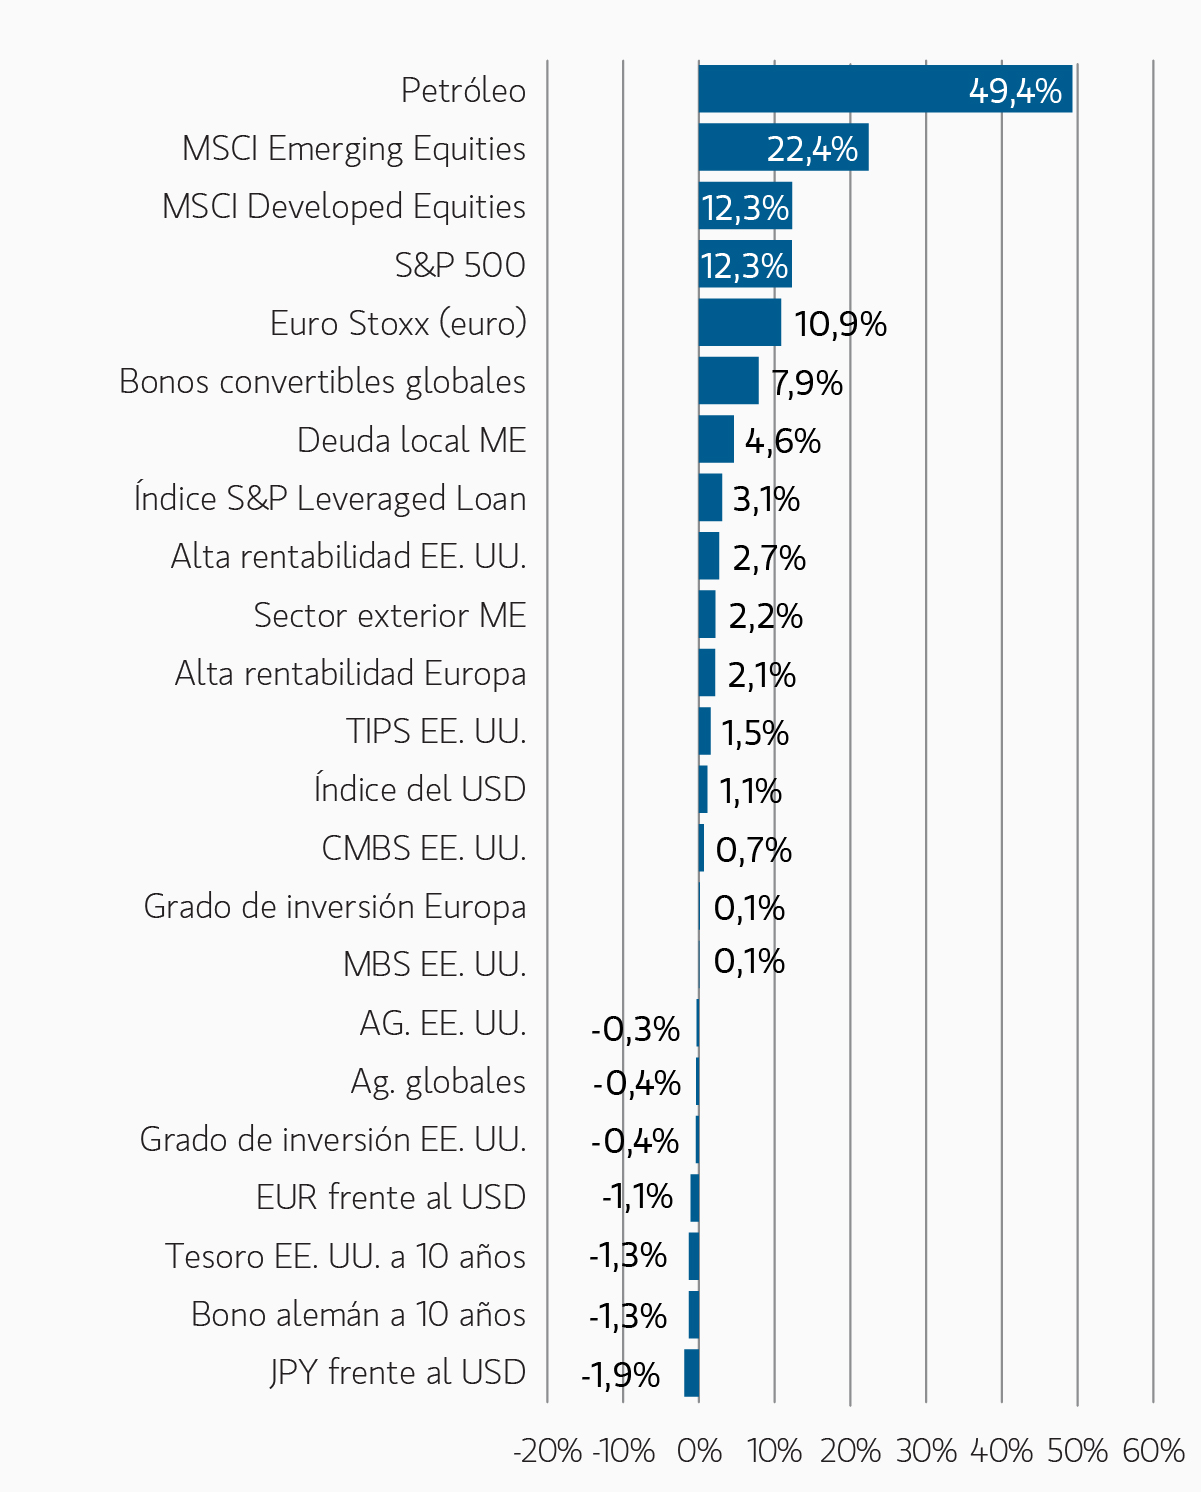
Note: USD-based performance. Source: Bloomberg. Data as of August 31, 2026. The indexes are provided for illustrative purposes only and are not meant to depict the performance of a specific investment. Past performance is no guarantee of future results.
Display 1: Asset Performance Year-to-Date
Display 2: Currency Monthly Changes versus USD
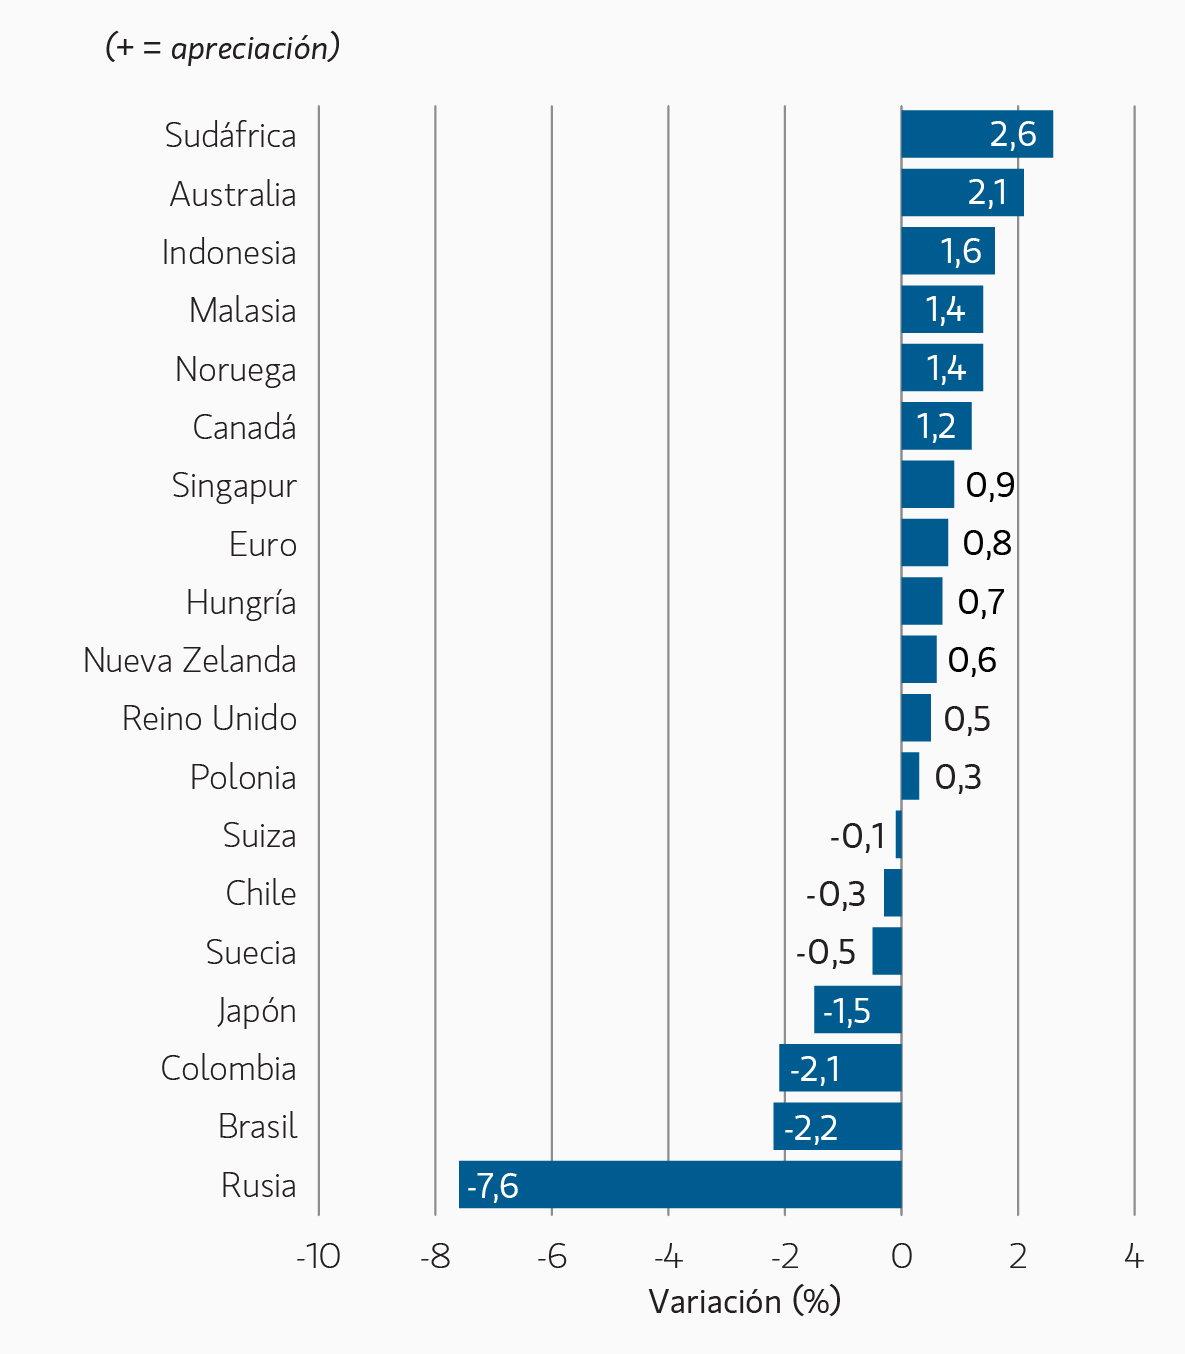
Note: Positive change means appreciation of the currency against the USD. Source: Bloomberg. Data as of August 31, 2026.
Display 2: Currency Monthly Changes versus USD
Display 3: Major Monthly Changes in 10-Year Yields and Spreads
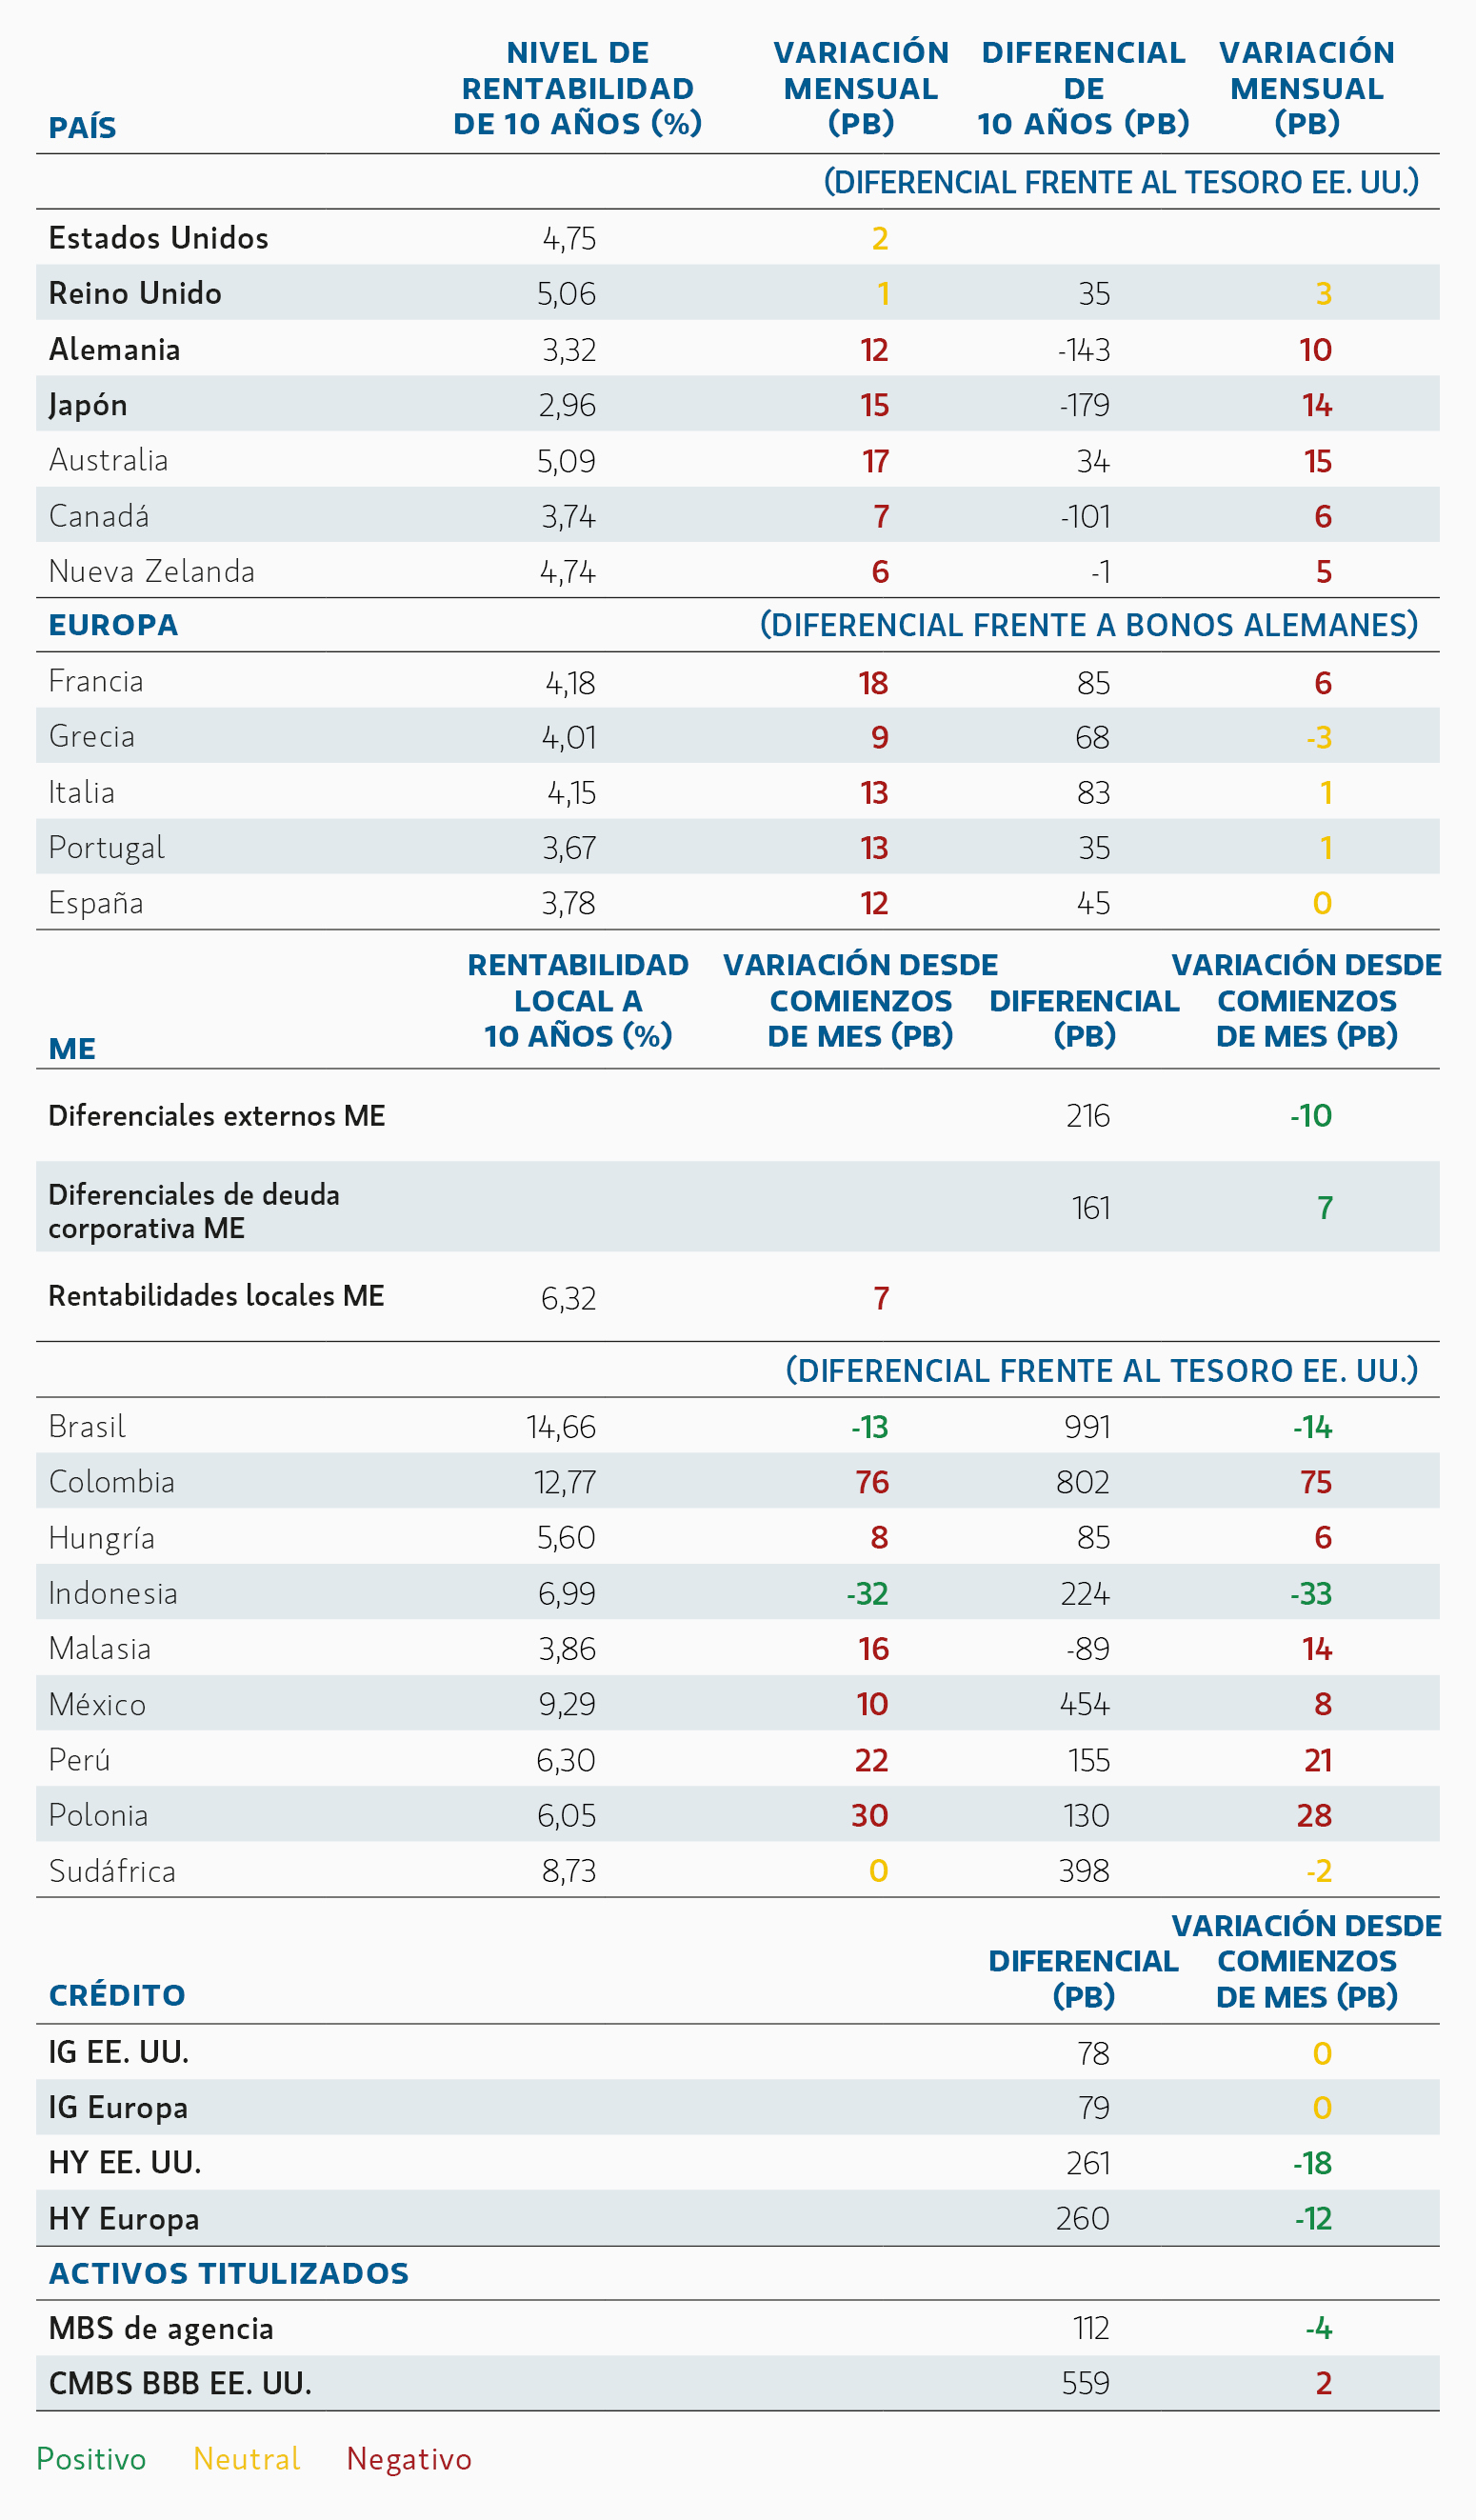
Source: Bloomberg, JPMorgan. Data as of August 31, 2026.
Display 3: Major Monthly Changes in 10-Year Yields and Spreads
Perspectivas y asignación global de activos de renta fija de Broad Markets
Tipos y divisas de mercados desarrollados
(Duración larga, posicionamiento neutral en la curva, divisas seleccionadas con alto carry)
Nuestras perspectivas se basan en un entorno macroeconómico en el que la diferenciación entre países está cobrando cada vez más importancia. En Estados Unidos, la resiliencia de los datos del mercado laboral, el consumo sólido y las persistentes presiones inflacionarias han llevado a los inversores a reajustar las expectativas de política monetaria hacia una trayectoria más restrictiva de lo que se preveía a principios de año. En otras partes de los mercados desarrollados, gran parte de este ajuste se produjo antes, aunque la inflación, los precios de la energía, la dinámica fiscal y las diferentes trayectorias de crecimiento siguen determinando las expectativas de los bancos centrales.
En este contexto, mantenemos una postura de duración larga en los mercados desarrollados, selectiva en cuanto a regiones donde el crecimiento parece más vulnerable a unas condiciones financieras más restrictivas y donde las valoraciones son atractivas. La exposición sigue centrada en los tipos a corto plazo de Canadá y Nueva Zelanda, junto con una duración selectiva en la zona del euro, incluida Francia. Este posicionamiento refleja el mayor margen de debilidad económica fuera de Estados Unidos y la posibilidad de que las trayectorias de política monetaria regionales diverjan.
La inflación sigue siendo un riesgo macroeconómico fundamental. Aunque las expectativas de inflación implícitas en el mercado han fluctuado, las presiones subyacentes sobre los precios y la incertidumbre en torno a la función de reacción de la Reserva Federal siguen respaldando la exposición a los tipos de equilibrio de Estados Unidos en los vencimientos intermedios y largos. Seguimos viendo valor en cubrir las carteras frente al riesgo de que la inflación se mantenga por encima del objetivo durante más tiempo del que se prevé actualmente.
Mantenemos una postura globalmente neutral con respecto a la exposición direccional a la curva de tipos, al tiempo que conservamos posiciones selectivas de valor relativo en las que las diferencias en materia de política monetaria, crecimiento y valoración generan oportunidades más atractivas. Entre ellas se incluyen posiciones entre distintos mercados dentro de Europa y una exposición específica a la curva de tipos en Australia, en lugar de una visión general sobre el pronunciamiento o el aplanamiento de la curva.
En el mercado de divisas, seguimos dando preferencia a determinadas divisas de carry elevado de mercados emergentes cuyos fundamentales y valoración siguen siendo favorables. Nuestra visión positiva se centra en el peso mexicano, financiado frente a divisas europeas de menor rendimiento, como el euro, el franco suizo y la corona sueca. En términos más generales, esperamos que los mercados de divisas sigan siendo sensibles al crecimiento relativo, la inflación y la dinámica de los bancos centrales, y que la diferenciación entre países siga creando oportunidades tanto en los mercados desarrollados como en los emergentes.
Deuda de mercados emergentes
(Sobreponderación)
La deuda soberana y corporativa de mercados emergentes continúan siendo una oportunidad de inversión atractiva, respaldada por rentabilidades reales elevadas, mejora de los fundamentales en determinados países y resiliente generación de rentas. Agosto registró una recuperación generalizada de los diferenciales en divisa fuerte pese a la persistente incertidumbre en torno a la política en mercados desarrollados, lo que refuerza el atractivo del carry de la clase de activos y, al mismo tiempo, pone de relieve la importancia de la diferenciación por países y regiones.
El carry y las rentas continúan siendo los impulsores centrales de los rendimientos previstos, si bien la selección de países cada vez tiene más importancia dada la elevada dispersión entre regiones. La evolución reciente continuó evidenciando que los acontecimientos políticos locales, las decisiones de política monetaria y los saldos exteriores pueden ser más relevantes que el trasfondo general de tipos globales. Continuamos favoreciendo a los mercados en los que unos marcos monetarios creíbles, unos fundamentales en mejora y una dinámica de flujos de capital favorable proporcionan una base más sólida para obtener resultados.
Las valoraciones continúan en niveles atractivos en determinados mercados locales y en divisa fuerte, y muchas divisas emergentes siguen ofreciendo un carry atractivo frente a los mercados desarrollados. Las mayores rentabilidades globales, la inflación persistente y la incertidumbre geopolítica continúan siendo riesgos relevantes, pero el estrechamiento generalizado de los diferenciales soberanos y corporativos durante agosto sugiere que la demanda de rentas continúa siendo resiliente. En un entorno en el que el crecimiento mundial sigue siendo positivo y los riesgos de impago permanecen contenidos, creemos que esta clase de activos sigue ofreciendo un atractivo potencial de rendimiento ajustado por el riesgo.
Crédito corporativo
(Infraponderación en ‘investment grade’, pequeña sobreponderación en alta rentabilidad)
Seguimos infraponderados en deuda corporativa con ‘investment grade’ debido a unas valoraciones ajustadas y al margen limitado para una compresión generalizada de los diferenciales. Los diferenciales del segmento con ‘investment grade’ se mantuvieron notablemente estables en agosto, pese a un reajuste significativo de las expectativas de política monetaria, lo que refuerza la visión de que el mercado depende cada vez más de la demanda técnica y de unas rentabilidades totales atractivas que de un mayor estrechamiento de diferenciales. En consecuencia, el carry sigue siendo la principal fuente de rendimiento previsto, mientras que unos diferenciales de partida ajustados dejan protección limitada a la mitigación del riesgo frente a un repunte de la volatilidad.
Los fundamentales siguen siendo sólidos, respaldados por balances saneados, un bajo riesgo de rebaja de calificación y unos beneficios, en general, resilientes. No obstante, las presiones de fase tardía del ciclo siguen acumulándose a través de una elevada actividad de fusiones y adquisiciones, inversión en inmovilizado relacionado con la IA y las infraestructuras, y mayores distribuciones a los accionistas. La financiación vinculada a la AI sigue siendo un importante motor de la emisión, en particular, entre emisores tecnológicos de gran tamaño e hiperescaladores, lo que refuerza la necesidad de una mayor selectividad a medida que aumentan las exigencias sobre los balances.
A escala regional, seguimos prefiriendo Europa frente a Estados Unidos, gracias a unos indicadores técnicos más sólidos y a un comportamiento resiliente de los diferenciales. Dentro de Estados Unidos, damos preferencia al sector financiero y a los suministros frente al sector industrial y a los emisores no financieros de menor calidad, donde el gasto de capital, la actividad de fusiones y adquisiciones y los repartos a los accionistas pueden generar una mayor presión sobre los balances. Seguimos siendo especialmente selectivos en sectores en los que la disrupción tecnológica o la actividad de financiación especulativa podrían debilitar la calidad crediticia.
Mantenemos una sobreponderación moderada en emisores de ‘high yield’ seleccionados tanto en Estados Unidos como en Europa. El movimiento de agosto se concentró en créditos con calificación BB y B, mientras que la deuda con calificación CCC se debilitó, lo que refuerza nuestra preferencia por valores de alta rentabilidad de mayor calidad frente a una exposición a beta amplia. La divergencia sugiere que la demanda continúa centrada en carry y rentas en créditos de mayor solidez, más que reflejar una mejora generalizada de los fundamentales de menor calidad. En consecuencia, seguimos favoreciendo emisores con flujos de caja resilientes, necesidades de refinanciación manejables y menor exposición a modelos de negocio especulativos o altamente cíclicos.
Seguimos considerando que un escenario de destrucción significativa de la demanda no constituye la hipótesis de referencia. Un crecimiento económico reducido pero positivo —respaldado por un apoyo fiscal, la inversión vinculada a la energía y la persistente inversión en IA e infraestructuras— sigue siendo consistente con un entorno de impagos benigno en general. No obstante, dado que gran parte de las noticias favorables ya se refleja en las valoraciones, la selectividad sigue revistiendo una importancia creciente.
La elevada dispersión entre sectores, emisores y calificaciones sigue creando oportunidades para un posicionamiento activo. Optamos por negocios con flujos de caja resilientes, poder de fijación de precios sólido, menor riesgo de refinanciación y menor exposición a la presión de la demanda cíclica. Aunque los diferenciales de alta rentabilidad dejan un margen de error limitado, la rentabilidad por unidad de riesgo de duración del diferencial sigue siendo atractivo en comparación con el crédito con grado de inversión.
Préstamos apalancados
(Neutral)
Mantenemos una postura neutral con respecto a los préstamos apalancados dado que la dispersión y la anterior ampliación de los diferenciales han mejorado las valoraciones en determinadas partes del mercado. La clase de activos continúa caracterizándose por una diferenciación significativa a escala de emisor, mientras que la demanda de obligaciones de deuda garantizadas (CLO) continúa aportando una fuente relevante de soporte técnico. La preferencia de los inversores continúa centrada en emisores de mayor calidad y sectores más resilientes, en los que las valoraciones actuales ofrecen una mejor compensación por los riesgos de refinanciación y macroeconómicos.
Los emisores vinculados al software y la tecnología siguen siendo un ámbito en el que hay que actuar con cautela, dada la persistente incertidumbre en torno a los cambios disruptivos relacionados con la IA. Sin embargo, la venta masiva generalizada en algunas partes del sector también ha creado determinadas oportunidades en las que la valoración del mercado parece desconectada de los fundamentales subyacentes. Seguimos favoreciendo compañías de mayor calidad, de misión crítica, con flujos de caja duraderos, ventajas en datos propietarios y elevados costes de cambio.
En términos más generales, el elevado coste de financiación y la persistente incertidumbre en materia de inflación continúan presionando a los prestatarios con alto apalancamiento, aun cuando los fundamentales corporativos en conjunto se mantienen relativamente estables. La posibilidad de un renovado ajuste por parte de los bancos centrales refuerza la preferencia por emisores con una sólida cobertura de intereses, perfiles de vencimiento manejables y una generación de flujos de caja duradera.
La emisión de CLO y la demanda de exposición a tipos variables siguen siendo factores favorables, lo que ayuda a compensar unos flujos minoristas más dispares. Aunque la selectividad sigue siendo primordial, las valoraciones actuales siguen ofreciendo una compensación mejorada —aunque aún selectiva— por los riesgos de refinanciación y macroeconómicos en segmentos de mayor calidad del mercado.
Titulizaciones
(Sobreponderación)
Las MBS de agencia y las titulizaciones hipotecarias residenciales (RMBS) de no agencia siguen siendo nuestra sobreponderación de mayor convicción. Las MBS de agencia se beneficiaron del descenso de la volatilidad de los tipos durante agosto, con un estrechamiento de los diferenciales, ya que el mercado de tipos se volvió más ordenado y los tipos hipotecarios se moderaron ligeramente. Seguimos considerando que las MBS de agencia con cupón actual son atractivas en comparación con otros sectores de renta fija de alta calidad, apoyadas por rentabilidades totales convincentes, menor riesgo de amortización anticipada y una mejora del valor relativo tras la ampliación observada a comienzos del verano.
Las condiciones técnicas siguen siendo, en general, favorables, aunque el sector siga siendo sensible a la volatilidad de los tipos. Las atractivas rentabilidades totales siguen respaldando la demanda por parte de gestores de fondos, bancos y empresas patrocinadas por la administración pública, mientras que la reducción del balance de la Reserva Federal sigue siendo una fuente de oferta. Un aumento sostenido de la volatilidad de los tipos o un nuevo movimiento brusco en el extremo largo de la curva representarían los principales riesgos a corto plazo, si bien agosto evidenció el beneficio de un entorno de tipos más estable para las MBS de agencia.
Las RMBS de no agencia siguen ofreciendo una de las oportunidades más atractivas del crédito estructurado. La estabilidad de los precios de la vivienda, los bajos ratios préstamo-valor, la mejora de la rentabilidad de las garantías y el riesgo limitado de refinanciación siguen respaldando los fundamentales. El fuerte crecimiento de la emisión se ha visto acompañado de una demanda sólida por parte de los inversores, especialmente en los sectores de crédito residencial, donde las emisiones recientes siguen mostrando características de rendimiento favorables.
El crédito titulizado se mantuvo, en términos generales, resiliente durante agosto. Los diferenciales de las CMBS y las ABS registraron únicamente movimientos moderados, lo que refuerza la visión de que el comportamiento del sector sigue estando impulsado principalmente por las condiciones técnicas y el entorno de volatilidad de tipos, más que por un deterioro significativo de los fundamentales de las garantías subyacentes.
Las CMBS siguen siendo un ámbito atractivo de crédito estructurado, si bien la selección continúa siendo crítica. Los fundamentales se muestran resilientes en los segmentos de mayor calidad, y una sólida demanda técnica continúa respaldando al sector pese a unos costes de financiación elevados. Seguimos prefiriendo la exposición a activos del sector hotelero, logístico, de almacenamiento y multifamiliares de alta calidad, donde el rendimiento operativo y la calidad de las garantías siguen siendo comparativamente sólidos.
La emisión en los mercados de titulización, incluidas las CMBS, se ha mantenido robusta, y las operaciones han tenido una buena acogida en general, lo que refuerza la solidez de la demanda de los inversores. La dispersión entre tipos de activo, ubicaciones y estructuras de capital se mantiene elevada, y mantenemos el foco en operaciones y estructuras de mayor calidad, en las que el rendimiento de las garantías, el respaldo de los prestatarios y la visibilidad de los flujos de caja aportan una protección a la baja más sólida y mitigación del riesgo.
Las ABS siguen respaldadas por una fuerte demanda, un carry atractivo y el perfil de duración generalmente más corto del sector. La emisión se ha mantenido elevada, pero la demanda de garantías titulizadas de alta calidad continúa ayudando a que los diferenciales sigan contenidos. Seguimos considerando que el sector es una fuente útil de diversificación y rentas en un entorno en el que se prevé que el carry sea un impulsor dominante de los rendimientos.
También seguimos viendo oportunidades en determinadas ABS no relacionadas con el consumo, en los que los fundamentales se mantienen estables y las valoraciones siguen siendo atractivas. Mantenemos una postura más prudente en las áreas en las que la oferta prevista, la disrupción tecnológica o la incertidumbre sobre el rendimiento económico a largo plazo no se reflejan adecuadamente en los diferenciales.
Por último, mantenemos una visión positiva sobre los bonos garantizados daneses, donde las características defensivas, los sólidos marcos legales y las atractivas rentabilidades cubiertas frente al dólar estadounidense siguen respaldando el valor relativo.
Featured Insights